
TS SET 2012: Paper III, Commerce
Text of page 1
Test Paper : III Test Booklet Serial No. : ______________________
OMR Sheet No. : ________________________________
Test Subject : COMMERCE
Hall Ticket No.
Test Subject Code : A-03-03
(Figures as per admission card)
Name & Signature of Invigilator
Name : ____________________________________ Signature : ___________________________________
Paper : III
Subject : COMMERCE
Time : 2 Hours 30 Minutes Maximum Marks : 150
Number of Pages in this Booklet : 24 Number of Questions in this Booklet : 75
Instructions for the Candidates A¿æýÅÆæÿ$¦ËMæü$ çÜ*^èþ¯èþË$
1. Write your Hall Ticket Number in the space provided on the top
1. D ç³#r ò³O ¿êVæü ÌZ CÐèþÓºyìþ¯èþ çÜ¦Ë ÌZ Ò$ çàÌý sìýMðüsý ¯èþ ºÆæÿ$ Æ>Äæý$ yìþ.
of this page.
2. This paper consists of seventy five multiple-choice type of 2. D {ç³Ôèý² ç³{èþÐèþ$$ yðþ¿ñýOI§æþ$ ºçßý$âñýO_eMæü {ç³Ôèý²Ë¯èþ$ MæüÍW E ¨.
questions. 3. ç³Èæü {´ëÆæÿ ¿æýÐèþ$$¯èþ D {ç³Ôé²ç³{èþÐèþ$$ Ò$Mæü$ CÐèþÓºyæþ$èþ$ ¨. Ððþ$$§æþsìý I§æþ$
3. At the commencement of examination, the question booklet will °Ñ$çÙÐèþ$$ËÌZ D {ç³Ôé²ç³{èþÐèþ$$¯èþ$ ðþÇ_ Mìü §æþ ðþÍí³¯èþ A Ôé˯èþ$ èþç³µ°çÜÇV>
be given to you. In the first 5 minutes, you are requested to open çÜÇ^èþ*çÜ$Mø yìþ.
the booklet and compulsorily examine it as below : (i) D {ç³Ôèý² ç³{èþÐèþ$$¯èþ$ ^èþ*yæþyé°Mìü MæüÐèþÆÿõ³h A ^èþ$¯èþ E¯èþ² M>Wèþç³# ïÜË$¯èþ$
(i) To have access to the Question Booklet, tear off the paper _ ^èþ yìþ. íÜtMæüPÆÿ ïÜË$Ìôý° Ðèþ$ÇÄæý$$ C¨ÐèþÆæÿMóü ðþÇ_ E¯èþ² {ç³Ôé²ç³{èþÐèþ$$¯èþ$
seal on the edge of this cover page. Do not accept a booklet Ò$Ææÿ$ A XMæüÇ ^èþÐèþ§æþ$ª.
without sticker-seal and do not accept an open booklet. (ii) MæüÐèþÆæÿ$ õ³h ò³O Ðèþ$${¨ _¯èþ çÜÐèþ*^éÆæÿ {ç³M>Ææÿ D {ç³Ôèý²ç³{èþÐèþ$$ÌZ° õ³iË
(ii) Tally the number of pages and number of questions in çÜ Qůèþ$ Ðèþ$ÇÄæý$$ {ç³Ôèý²Ë çÜ Qůèþ$ çÜÇ^èþ*çÜ$Mø yìþ. õ³iË çÜ QÅMæü$
the booklet with the information printed on the cover çÜ º «¨ _ V>± Ìôý§é çÜ*_ _¯èþ çÜ QÅÌZ {ç³Ôèý²Ë$ ÌôýMæü´ùÐèþ#r Ìôý§é °f{ç³
page. Faulty booklets due to pages/questions missing M>Mæü´ùÐèþ#r Ìôý§é {ç³Ôèý²Ë$ {MæüÐèþ$糧æþ®ÌZ ÌôýMæü´ùÐèþ#r Ìôý§é HÐðþO¯é óþyéË$ yæþ$r
or duplicate or not in serial order or any other Ðèþ sìý §øçÙç³NÇèþÐðþ$O¯èþ {ç³Ôèý² ç³{é°² Ððþ r¯óþ Ððþ$$§æþsìý I§æþ$ °Ñ$ÚëÌZÏ ç³È>
discrepancy should be got replaced immediately by a ç³ÆæÿÅÐóþæüMæü$°Mìü ÇW C_aÐóþíÜ §é°Mìü º§æþ$Ë$V> çÜÇV>Y E¯èþ² {ç³Ôèý²ç³{é°² ¡çÜ$Mø yìþ.
correct booklet from the invigilator within the period èþ§æþ¯èþ èþÆæÿ {ç³Ôèý²ç³{èþÐèþ$$ Ðèþ*Ææÿaºyæþ§æþ$ A§æþ¯èþç³# çÜÐèþ$Äæý$ CÐèþÓºyæþ§æþ$.
of 5 minutes. Afterwards, neither the Question Booklet (iii) ò³O Ñ«§æþ V> çÜÇ^èþ*çÜ$Mö¯èþ² èþÆ>Óèþ {ç³Ôé²ç³{èþ çÜ Qůèþ$ OMR ç³{èþÐèþ$$ ò³O
will be replaced nor any extra time will be given. A§óþÑ«§æþ V> OMR ç³{èþÐèþ$$ çÜ Qůèþ$ D {ç³Ôé²ç³{èþÐèþ$$ ò³O °ÇªçÙt çÜ¦Ë ÌZ Æ>Äæý$ÐèþÌñý¯èþ$.
(iii) After this verification is over, the Test Booklet Number
4. {ç³ {ç³Ôèý²Mæü$ ¯éË$Væü$ {ç³éÅÐèþ*²Äæý$ {ç³çܵ §æþ¯èþË$ (A), (B), (C) Ðèþ$ÇÄæý$$ (D)
should be entered in the OMR Sheet and the OMR Sheet
Number should be entered on this Test Booklet.
Ë$V> CÐèþÓºyézÆÿ$$. {ç³{ç³Ôèý²Mæü$ çÜÆðÿO¯èþ {ç³çܵ §æþ¯èþ¯èþ$ G¯èþ$²Mö° Mìü §æþ ðþÍí³¯èþ Ñ«§æþ V>
OMR ç³{èþÐèþ$$ÌZ {ç³ {ç³Ôé² çÜ QÅMæü$ CÐèþÓºyìþ¯èþ ¯éË$Væü$ Ðèþé¢ÌZÏ çÜÆðÿO¯èþ
4. Each item has four alternative responses marked (A), (B), (C)
and (D). You have to darken the circle as indicated below on the
{ç³çܵ §æþ¯èþ¯èþ$ çÜ*_ ^óþ Ðèþ颰² »êÌý ´ëÆÿ$$ sý ò³¯þø Mìü §æþ ðþÍí³¯èþ Ñ«§æþ V>
correct response against each item.
ç³NÇ ^éÍ.
E§éçßýÆæÿ×ý : A B C D
Example : A B C D
(C) çÜÆðÿO¯èþ {ç³çܵ §æþ¯èþ AÆÿ$$óþ
where (C) is the correct response. 5. {ç³Ôèý²ËMæü$ {ç³çܵ §æþ¯èþ˯èþ$ D {ç³Ôèý²ç³{èþÐèþ$$ø CÐèþÓºyìþ¯èþ OMR ç³{èþÐèþ$$ ò³O¯èþ
5. Your responses to the items are to be indicated in the OMR Sheet CÐèþÓºyìþ¯èþ Ðèþé¢ÌZϯóþ ç³NÇ _ Væü$Ç¢ ^éÍ. AÌêM>Mæü çÜÐèþ*«§é¯èþ ç³{èþ ò³O ÐóþÆöMæü ^ør
given to you. If you mark at any place other than in the circle in Væü$Ç¢õÜ¢ Ò$ {ç³çܵ §æþ¯èþ Ðèþ$*ÌêÅ Mæü¯èþ ^óþÄæý$ºyæþ§æþ$.
the Answer Sheet, it will not be evaluated. 6. {ç³Ôèý² ç³{èþÐèþ$$ ÌZç³Ë C_a¯èþ çÜ*^èþ¯èþ˯èþ$ gê{Væüèþ¢V> ^èþ§æþÐèþ yìþ.
6. Read instructions given inside carefully.
7. _èþ$¢ç³°° {ç³Ôèý²ç³{èþÐèþ$$ _ÐèþÆæÿ C_a¯èþ RêäçܦËÐèþ$$ÌZ ^óþÄæý*Í.
7. Rough Work is to be done in the end of this booklet.
8. If you write your name or put any mark on any part of the OMR 8. OMR ç³{èþÐèþ$$ ò³O °È~èþ çÜ¦Ë ÌZ çÜ*_ ^èþÐèþËíܯèþ ÑÐèþÆ>Ë$ èþí³µ _ CèþÆæÿ çÜ¦Ë ÌZ
Answer Sheet, except for the space allotted for the relevant Ò$ Væü$Ç¢ ç³#¯èþ$ ðþÍõ³ Ñ«§æþ V> Ò$ õ³Ææÿ$ Æ>Äæý$yæþ V>± Ìôý§é CèþÆæÿ _à²Ë¯èþ$ ò³rtyæþ
entries, which may disclose your identity, you will render yourself V>± ^óþíܯèþrÏÆÿ$$óþ Ò$ A¯èþÆæÿáèþMæü$ Ò$Æóÿ »ê«§æþ$ÅËÐèþ#éÆæÿ$.
liable to disqualification. 9. çç³Èæü ç³NÆæÿ¢Æÿ$$¯èþ èþÆ>Óèþ Ò$ {ç³Ôèý²ç³{é°² Ðèþ$ÇÄæý$$ OMR ç³{é°² èþç³µ°çÜÇV>
9. You have to return the test question booklet and OMR Answer ç³Èæüç³ÆæÿÅÐóþæüMæü$yìþMìü CÐéÓÍ. Ðésìý° ç³Èæü Væü¨ ºÄæý$rMæü$ ¡çÜ$Mæü$ÐðþâæýÏMæü*yæþ§æþ$.
Sheet to the invigilators at the end of the examination compulsorily 10. ±Í/¯èþËÏ Ææÿ Væü$ »êÌý ´ëÆÿ$$ sý ò³¯þ Ðèþ*{èþÐóþ$ Eç³Äñý*W ^éÍ.
and must not carry it with you outside the Examination Hall. 11. ÌêVæüÇ£æþÐþ$ sôýº$ÌýÞ, M>ÅÍMæü$ÅÌôýrÆÿË$, GË[M>t°Mü ç³ÇMæüÆ>Ë$ Ððþ$$§æþËVæü$¯èþÑ ç³ÈæüVæü¨ÌZ
10. Use only Blue/Black Ball point pen.
Eç³Äñý*W ^èþyæþ °õÙ«§æþ .
11. Use of any calculator or log table etc., is prohibited.
12. èþç³ çÜÐèþ*«§é¯éËMæü$ Ðèþ*Ææÿ$PË èþWY ç³# Ìôý§æþ$.
12. There is no negative marks for incorrect answers.
III @ 1 A-03-03
Text of page 2
*A0303*


III@   2     A-03-03
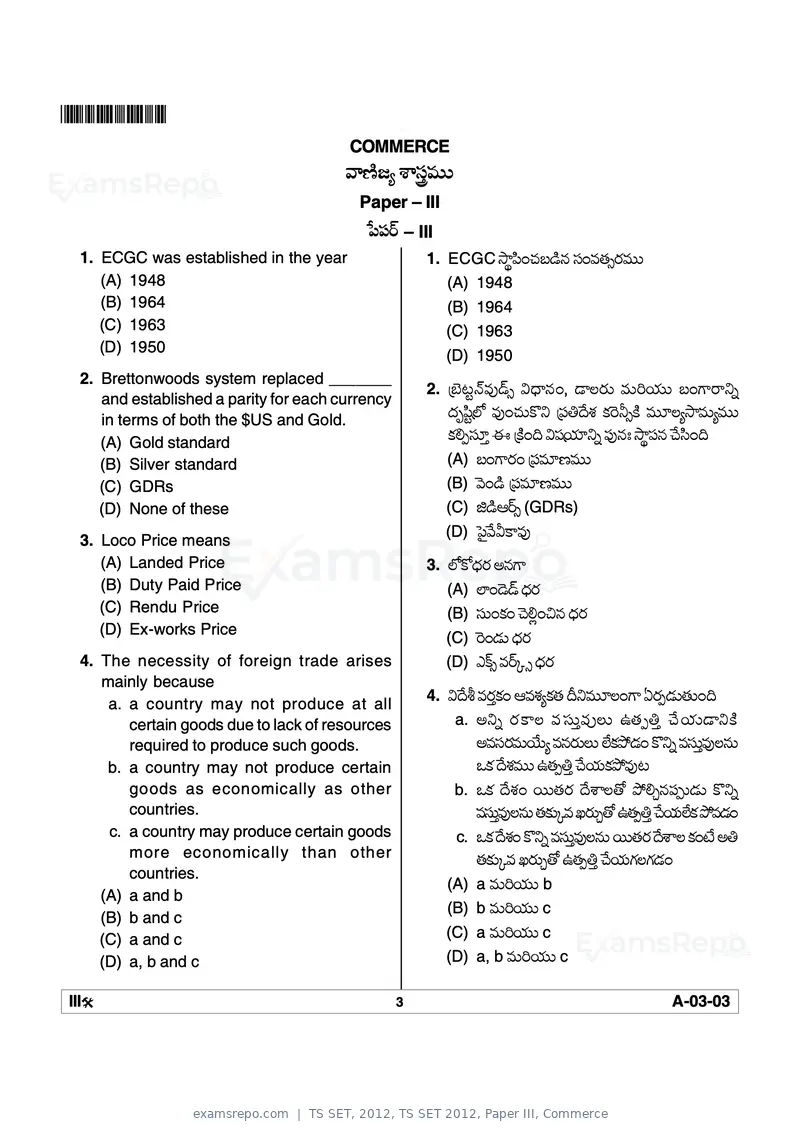
Text of page 3
*A0303*
COMMERCE
Ðé×ìýfÅ ÔéçÜÐèþ$$
Paper – III
õ³ç³Æÿ – III
1. ECGC was established in the year 1. ECGC Ýë¦í³ ^èþºyìþ¯èþ çÜ ÐèþèþÞÆæÿÐèþ$$
(A) 1948 (A) 1948
(B) 1964 (B) 1964
(C) 1963 (C) 1963
(D) 1950
(D) 1950
2. Brettonwoods system replaced _______
2. {»ñýrt¯þÐèþ#yþÞ Ñ«§é¯èþ , yéËÆæÿ$ Ðèþ$ÇÄæý$$ º V>Æ>°²
and established a parity for each currency
in terms of both the $US and Gold.
§æþíÙtÌZ Ðèþ# ^èþ$Mö° {糧óþÔèý MæüÆðÿ±ÞMìü Ðèþ$*ËÅÝëÐèþ$ÅÐèþ$$
(A) Gold standard Mæü͵çÜ*¢ D {Mìü ¨ ÑçÙÄæý*°² ç³#¯èþ@ Ýë¦ç³¯èþ ^óþíÜ ¨
(B) Silver standard (A) º V>Ææÿ {ç³Ðèþ*×ýÐèþ$$
(C) GDRs (B) Ððþ yìþ {ç³Ðèþ*×ýÐèþ$$
(D) None of these (C) hyìþBÆÿÞ (GDRs)
(D) ò³OÐóþÒM>Ðèþ#
3. Loco Price means
(A) Landed Price 3. ÌZMø«§æþÆæÿ A¯èþV>
(B) Duty Paid Price (A) Ìê yðþyþ «§æþÆæÿ
(C) Rendu Price (B) çÜ$ Mæü ^ðþÍÏ _¯èþ «§æþÆæÿ
(D) Ex-works Price
(C) Æðÿ yæþ$ «§æþÆæÿ
4. The necessity of foreign trade arises (D) GMüÞ ÐèþÆÿPüÞ «§æþÆæÿ
mainly because
4. ѧóþÖ ÐèþÆæÿ¢Mæü BÐèþÔèýÅMæüèþ ©°Ðèþ$*Ë V> HÆæÿµyæþ$èþ$ ¨
a. a country may not produce at all
certain goods due to lack of resources a. A°² Ææ ÿ M>Ë Ðè þ ç Ü $¢ Ð è þ #Ë$ Eè þ µ¢ ^ó þ Äæ ý $yé°Mì ü
required to produce such goods. AÐèþçÜÆæÿÐèþ$Äôý$Å Ðèþ¯èþÆæÿ$Ë$ ÌôýMæü´ùyæþ Mö°² ÐèþçÜ$¢Ðèþ#˯èþ$
b. a country may not produce certain JMæü §óþÔèýÐèþ$$ Eèþµ¢ ^óþÄæý$Mæü´ùÐèþ#r
goods as economically as other b. JMæü §óþÔèý Æÿ$$èþÆæÿ §óþÔéËø ´ùÍa¯èþç³yæþ$ Mö°²
countries. ÐèþçÜ$¢Ðèþ#˯èþ$ èþMæü$PÐèþ QÆæÿ$aø Eèþµ¢ ^óþÄæý$ÌôýMæü ´ùÐèþyæþ
c. a country may produce certain goods c. JMæü §óþÔèý Mö°² ÐèþçÜ$¢Ðèþ#˯èþ$ Æÿ$$èþÆæÿ §óþÔéË Mæü sôý A
more economically than other èþMæü$PÐèþ QÆæÿ$aø Eèþµ¢ ^óþÄæý$VæüËVæüyæþ
countries.
(A) a Ðèþ$ÇÄæý$$ b
(A) a and b
(B) b Ðèþ$ÇÄæý$$ c
(B) b and c
(C) a and c (C) a Ðèþ$ÇÄæý$$ c
(D) a, b and c (D) a, b Ðèþ$ÇÄæý$$ c
III@ 3 A-03-03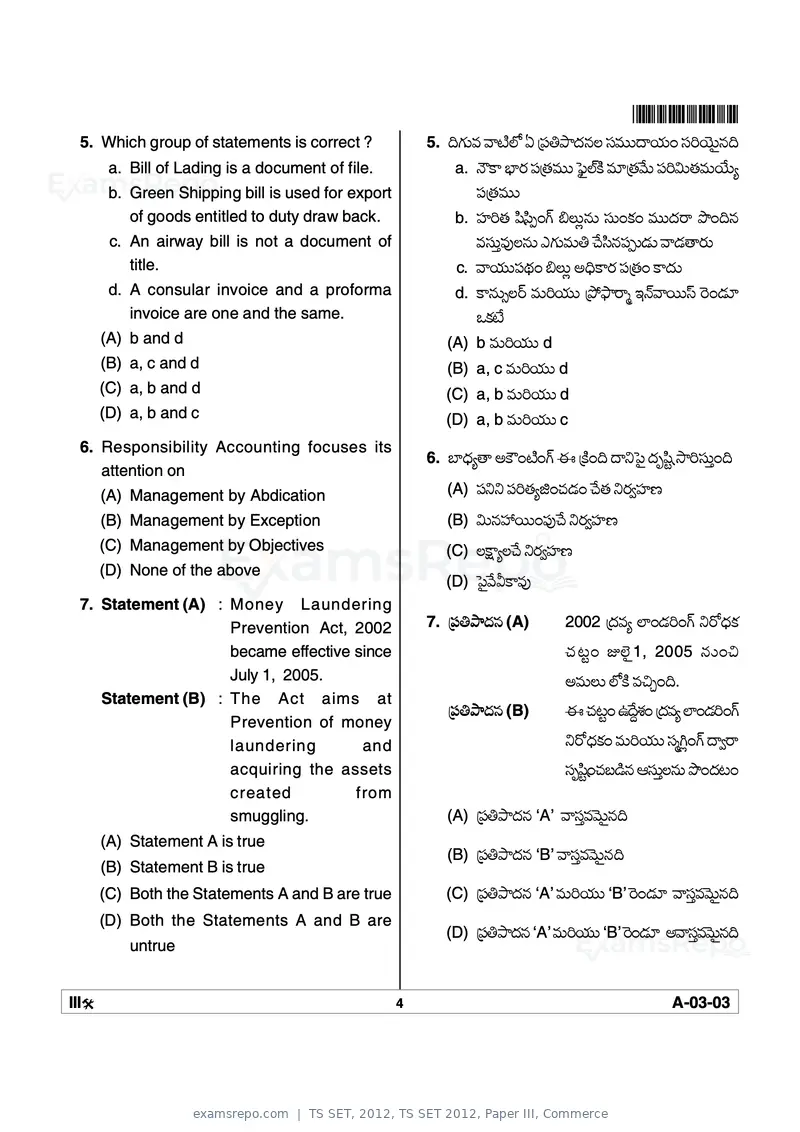
Text of page 4
*A0303*
5. Which group of statements is correct ? 5. ¨Væü$Ðèþ ÐésìýÌZ H {ç³´ë§æþ¯èþË çÜÐèþ$$§éÄæý$ çÜÇÄñý$O¯èþ¨
a. Bill of Lading is a document of file. a. ¯úM> ¿êÆæÿ ç³{èþÐèþ$$ òOÌýMìü Ðèþ*{èþÐóþ$ ç³ÇÑ$èþÐèþ$Äôý$Å
b. Green Shipping bill is used for export ç³{èþÐèþ$$
of goods entitled to duty draw back. b. çßýÇèþ íÙí³µ Vü ¼Ë$ϯèþ$ çÜ$ Mæü Ðèþ$$§æþÆ> ´÷ ¨¯èþ
c. An airway bill is not a document of ÐèþçÜ$¢Ðèþ#˯èþ$ GVæü$Ðèþ$ ^óþíܯèþç³yæþ$ ÐéyæþéÆæÿ$
title. c. ÐéÄæý$$ç³£æþ ¼Ë$Ï A«¨M>Ææÿ ç³{èþ M>§æþ$
d. A consular invoice and a proforma d. M>¯èþ$ÞËÆÿ Ðèþ$ÇÄæý$$ {´ù¸ëÆ>à C¯þÐéÆÿ$$Ü Æðÿ yæþ*
invoice are one and the same. JMæüsôý
(A) b and d (A) b Ðèþ$ÇÄæý$$ d
(B) a, c and d (B) a, c Ðèþ$ÇÄæý$$ d
(C) a, b and d (C) a, b Ðèþ$ÇÄæý$$ d
(D) a, b and c (D) a, b Ðèþ$ÇÄæý$$ c
6. Responsibility Accounting focuses its
6. »ê«§æþÅé AMú sìý Vü D {Mìü ¨ §é°ò³O §æþíÙt ÝëÇçÜ$¢ ¨
attention on
(A) Management by Abdication (A) ç³°° ç³ÇèþÅh ^èþyæþ ^óþèþ °ÆæÿÓçßý×ý
(B) Management by Exception (B) Ñ$¯èþàÆÿ$$ ç³#^óþ °ÆæÿÓçßý×ý
(C) Management by Objectives (C) Ë>ÅË^óþ °ÆæÿÓçßý×ý
(D) None of the above
(D) ò³OÐóþÒM>Ðèþ#
7. Statement (A) : Money Laundering
Prevention Act, 2002 7. {ç³´ë§æþ¯èþ (A) 2002 {§æþÐèþÅ Ìê yæþÇ Vü °Æø«§æþMæü
became effective since ^è þ rt kÌñ ý O1 , 2005 ¯è þ $ _
July 1, 2005. AÐèþ$Ë$ ÌZMìü Ðèþ_a ¨.
Statement (B) : The Act aims at
{ç³´ë§æþ¯èþ (B) D ^èþrt E§óþªÔèý {§æþÐèþÅ Ìê yæþÇ Vü
Prevention of money
laundering and °Æø«§æþMæü Ðèþ$ÇÄæý$$ çÜÃWÏ Vü §éÓÆ>
acquiring the assets çÜíÙt ^èþºyìþ¯èþ BçÜ$¢Ë¯èþ$ ´÷ §æþr
created from
smuggling. (A) {ç³´ë§æþ¯èþ ‘A’ ÐéçÜ¢ÐèþÐðþ$O¯èþ¨
(A) Statement A is true
(B) {ç³´ë§æþ¯èþ ‘B’ ÐéçÜ¢ÐèþÐðþ$O¯èþ¨
(B) Statement B is true
(C) Both the Statements A and B are true (C) {ç³´ë§æþ¯èþ ‘A’ Ðèþ$ÇÄæý$$ ‘B’ Æðÿ yæþ* ÐéçÜ¢ÐèþÐðþ$O¯èþ¨
(D) Both the Statements A and B are
(D) {ç³´ë§æþ¯èþ ‘A’ Ðèþ$ÇÄæý$$ ‘B’ Æðÿ yæþ* AÐéçÜ¢ÐèþÐðþ$O¯èþ¨
untrue
III@ 4 A-03-03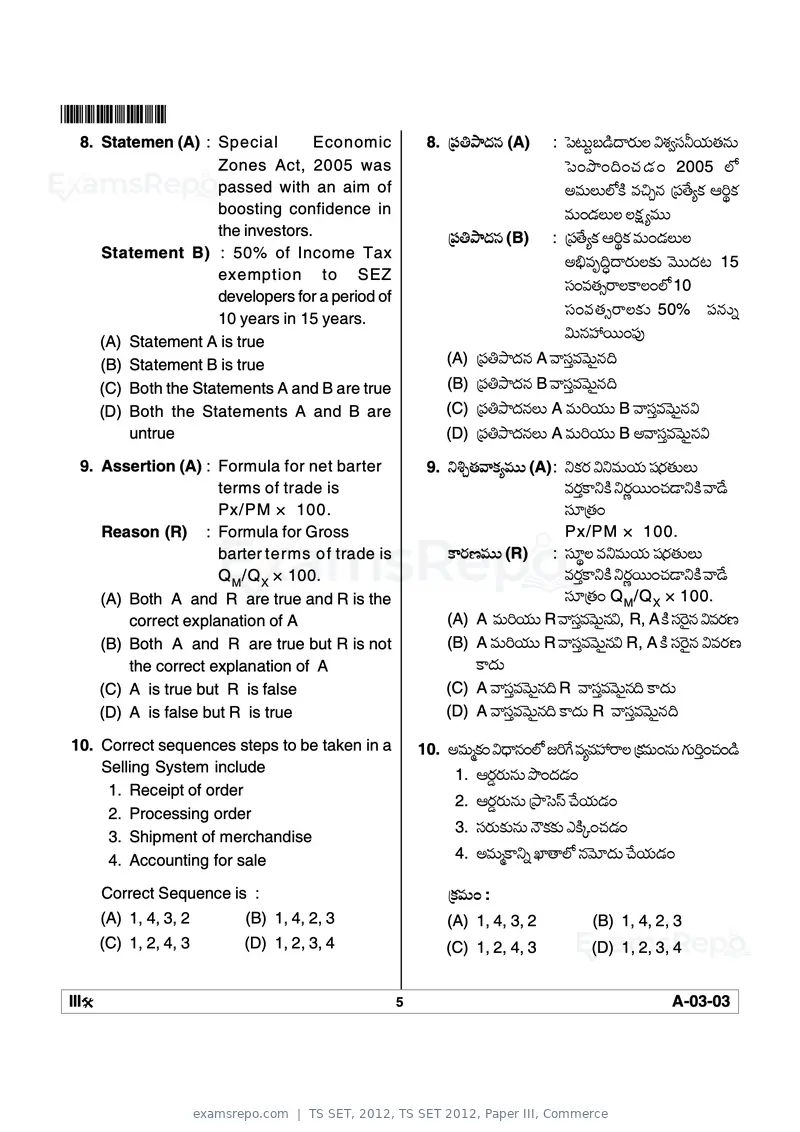
Text of page 5
*A0303*
8. Statemen (A) : Special Economic 8. {ç³´ë§æþ¯èþ (A) : ò³r$tºyìþ§éÆæÿ$Ë ÑÔèýÓçܱÄæý$èþ¯èþ$
Zones Act, 2005 was ò³ ´÷ ¨ ^è þ yæ þ 2005 ÌZ
passed with an aim of AÐèþ$Ë$ÌZMìü Ðèþ_a¯èþ {ç³óþÅMæü BǦMæü
boosting confidence in Ðèþ$ yæþË$Ë ËæüüÅÐèþ$$
the investors. {ç³´ë§æþ¯èþ (B) : {ç³óþÅMæü BǦMæü Ðèþ$ yæþË$Ë
Statement B) : 50% of Income Tax
AÀÐèþ¨®§éÆæÿ$ËMæü$ Ððþ$$§æþr 15
exemption to SEZ
çÜ ÐèþèþÞÆ>ËM>Ë ÌZ 10
developers for a period of
10 years in 15 years.
çÜ ÐèþèþÞÆ>ËMæü$ 50% 糯èþ$²
(A) Statement A is true
Ñ$¯èþàÆÿ$$ ç³#
(B) Statement B is true (A) {ç³´ë§æþ¯èþ A ÐéçÜ¢ÐèþÐðþ$O¯èþ¨
(C) Both the Statements A and B are true (B) {ç³´ë§æþ¯èþ B ÐéçÜ¢ÐèþÐðþ$O¯èþ¨
(D) Both the Statements A and B are (C) {ç³´ë§æþ¯èþË$ A Ðèþ$ÇÄæý$$ B ÐéçÜ¢ÐèþÐðþ$O¯èþÑ
untrue (D) {ç³´ë§æþ¯èþË$ A Ðèþ$ÇÄæý$$ B AÐéçÜ¢ÐèþÐðþ$O¯èþÑ
9. Assertion (A) : Formula for net barter 9. °ÕaèþÐéMæüÅÐèþ$$ (A): °MæüÆæÿ Ñ°Ðèþ$Äæý$ çÙÆæÿèþ$Ë$
terms of trade is ÐèþÆæÿ¢M>°Mìü °Ææÿ~Æÿ$$ ^èþyé°Mìü Ðéyóþ
Px/PM × 100. çÜ*{èþ
Reason (R) : Formula for Gross Px/PM × 100.
barter terms of trade is M>Ææÿ×ýÐèþ$$ (R) : çÜ*¦Ë Ðèþ°Ðèþ$Äæý$ çÙÆæÿèþ$Ë$
Q M /Q X × 100. ÐèþÆæÿ¢M>°Mìü °Ææÿ~Æÿ$$ ^èþyé°Mìü Ðéyóþ
(A) Both A and R are true and R is the çÜ*{èþ Q M/Q X × 100.
correct explanation of A (A) A Ðèþ$ÇÄæý$$ R ÐéçÜ¢ÐèþÐðþ$O¯è Ñ, R, A Mìü çÜÆðÿO¯èþ ÑÐèþÆæÿ×ý
(B) Both A and R are true but R is not (B) A Ðèþ$ÇÄæý$$ R ÐéçÜ¢ÐèþÐðþ$O¯è Ñ R, A Mìü çÜÆðÿO¯èþ ÑÐèþÆæÿ×
the correct explanation of A M>§æþ$ý
(C) A is true but R is false (C) A ÐéçÜ¢ÐèþÐðþ$O¯è ¨ýR ÐéçÜ¢ÐèþÐðþ$O¯è ¨ M>§æþ$
(D) A is false but R is true (D) A ÐéçÜ¢ÐèþÐðþ$O¯è ¨ M>§æþ$ R ÐéçÜ¢ÐèþÐðþ$O¯èþ¨
10. Correct sequences steps to be taken in a 10. AÐèþ$ÃMæü Ñ«§é¯èþ ÌZ fÇVóü ÐèþÅÐèþàÆ>Ë {MæüÐèþ$ ¯èþ$ Væü$Ç¢ ^èþ yìþ
Selling System include 1. BÆæÿzÆæÿ$¯èþ$ ´÷ §æþyæþ
1. Receipt of order
2. BÆæÿzÆæÿ$¯èþ$ {´ëòÜÜ ^óþÄæý$yæþ
2. Processing order
3. çÜÆæÿ$Mæü$¯èþ$ ¯úMæüMæü$ GMìüP ^èþyæþ
3. Shipment of merchandise
4. Accounting for sale 4. AÐèþ$ÃM>°² RêéÌZ ¯èþÐðþ*§æþ$ ^óþÄæý$yæþ
Correct Sequence is : {MæüÐèþ$ :
(A) 1, 4, 3, 2 (B) 1, 4, 2, 3 (A) 1, 4, 3, 2 (B) 1, 4, 2, 3
(C) 1, 2, 4, 3 (D) 1, 2, 3, 4 (C) 1, 2, 4, 3 (D) 1, 2, 3, 4
III@ 5 A-03-03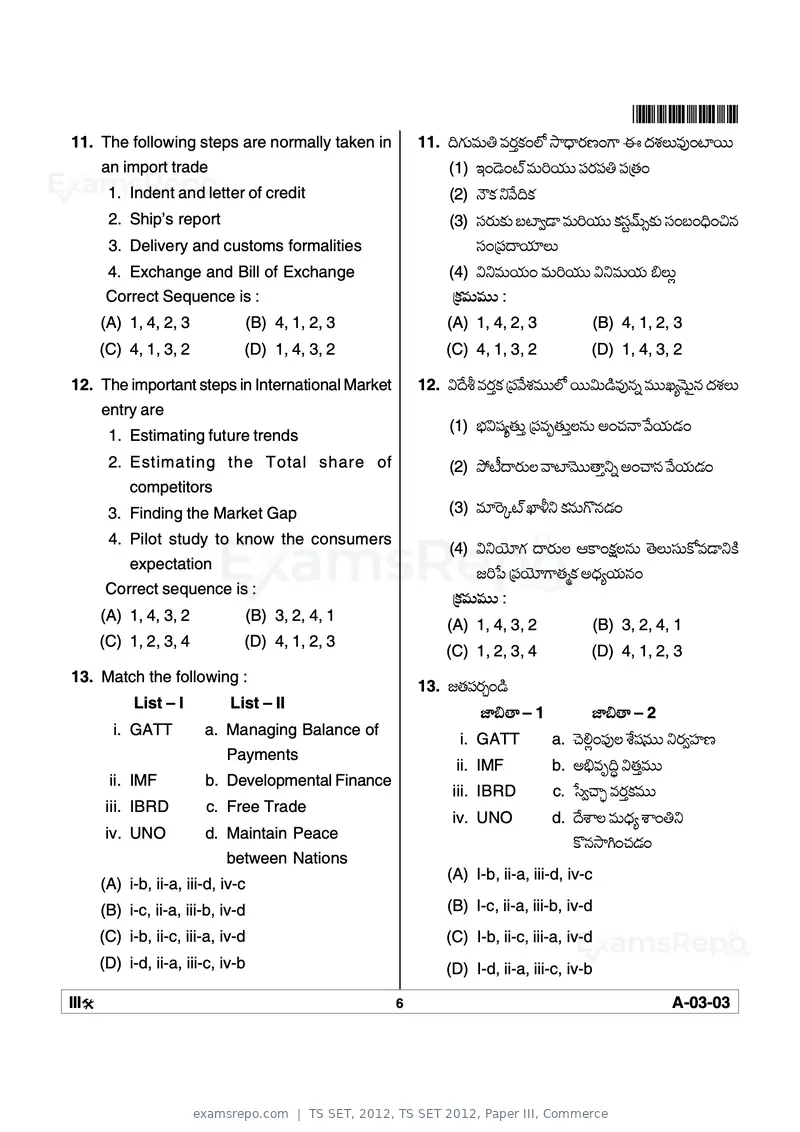
Text of page 6
*A0303*
11. The following steps are normally taken in 11. ¨Væü$Ðèþ$ ÐèþÆæÿ¢Mæü ÌZ Ý뫧éÆæÿ×ý V> D §æþÔèýË$Ðèþ# sêÆÿ$$
an import trade (1) C yðþ sý Ðèþ$ÇÄæý$$ ç³Ææÿç³ ç³{èþ
1. Indent and letter of credit (2) ¯úMæü °Ðóþ¨Mæü
2. Ship’s report (3) çÜÆæÿ$Mæü$ ºsêÓyé Ðèþ$ÇÄæý$$ MæüçÜtÐþ$ÞMæü$ çÜ º «¨ _¯èþ
3. Delivery and customs formalities çÜ {糧éÄæý*Ë$
4. Exchange and Bill of Exchange (4) Ñ°Ðèþ$Äæý$ Ðèþ$ÇÄæý$$ Ñ°Ðèþ$Äæý$ ¼Ë$Ï
Correct Sequence is : {MæüÐèþ$Ðèþ$$ :
(A) 1, 4, 2, 3 (B) 4, 1, 2, 3 (A) 1, 4, 2, 3 (B) 4, 1, 2, 3
(C) 4, 1, 3, 2 (D) 1, 4, 3, 2 (C) 4, 1, 3, 2 (D) 1, 4, 3, 2
12. The important steps in International Market 12. ѧóþÖ ÐèþÆæÿ¢Mæü {ç³ÐóþÔèýÐèþ$$ÌZ Æÿ$$Ñ$yìþÐèþ#¯èþ² Ðèþ$$QÅÐðþ$O¯èþ §æþÔèýË$
entry are
(1) ¿æýÑçÙÅèþ$¢ {ç³Ðèþèþ$¢Ë¯èþ$ A ^èþ¯é ÐóþÄæý$yæþ
1. Estimating future trends
2. Estimating the Total share of (2) ´ùsîý§éÆæÿ$Ë ÐésêÐðþ$$颰² A ^é¯èþ ÐóþÄæý$yæþ
competitors
3. Finding the Market Gap (3) Ðèþ*ÆðÿPsý Rêä° Mæü¯èþ$Vö¯èþyæþ
4. Pilot study to know the consumers
(4) Ñ°Äñý*Væü §éÆæÿ$Ë BM> æü˯èþ$ ðþË$çÜ$MøÐèþyé°Mìü
expectation
fÇõ³ {ç³Äñý*V>èþÃMæü A«§æþÅÄæý$¯èþ
Correct sequence is :
{MæüÐèþ$Ðèþ$$ :
(A) 1, 4, 3, 2 (B) 3, 2, 4, 1
(A) 1, 4, 3, 2 (B) 3, 2, 4, 1
(C) 1, 2, 3, 4 (D) 4, 1, 2, 3
(C) 1, 2, 3, 4 (D) 4, 1, 2, 3
13. Match the following :
13. fèþç³Ææÿa yìþ
List – I List – II
gê¼é – 1 gê¼é – 2
i. GATT a. Managing Balance of
i. GATT a. ^ðþÍÏ ç³#Ë ÔóýçÙÐèþ$$ °ÆæÿÓçßý×ý
Payments
ii. IMF b. AÀÐèþ¨® Ñèþ¢Ðèþ$$
ii. IMF b. Developmental Finance
iii. IBRD c. õÜÓ^ée ÐèþÆæÿ¢MæüÐèþ$$
iii. IBRD c. Free Trade
iv. UNO d. §óþÔéË Ðèþ$«§æþÅ Ôé °
iv. UNO d. Maintain Peace
Mö¯èþÝëW ^èþyæþ
between Nations
(A) I-b, ii-a, iii-d, iv-c
(A) i-b, ii-a, iii-d, iv-c
(B) i-c, ii-a, iii-b, iv-d (B) I-c, ii-a, iii-b, iv-d
(C) i-b, ii-c, iii-a, iv-d (C) I-b, ii-c, iii-a, iv-d
(D) i-d, ii-a, iii-c, iv-b (D) I-d, ii-a, iii-c, iv-b
III@ 6 A-03-03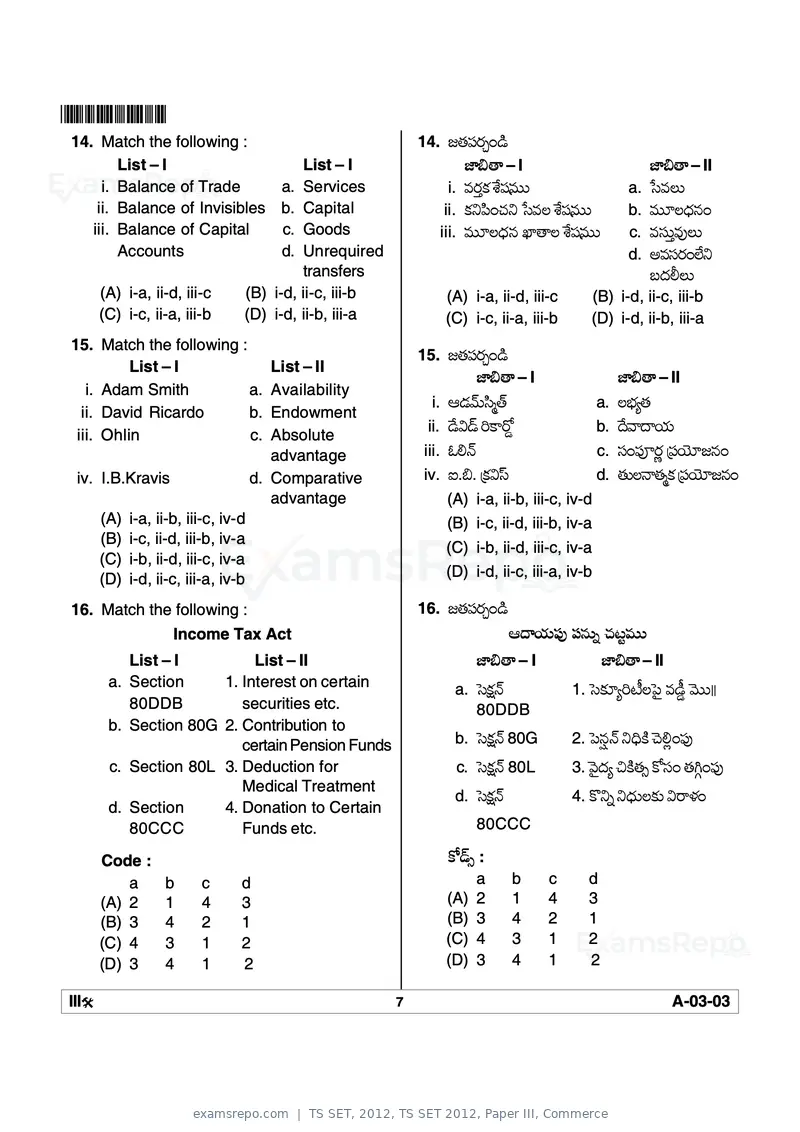
Text of page 7
*A0303*
14. Match the following : 14. fèþç³Ææÿa yìþ
List – I List – I gê¼é – I gê¼é – II
i. Balance of Trade a. Services i. ÐèþÆæÿ¢Mæü ÔóýçÙÐèþ$$ a. õÜÐèþË$
ii. Balance of Invisibles b. Capital ii. Mæü°í³ ^èþ° õÜÐèþË ÔóýçÙÐèþ$$ b. Ðèþ$*Ë«§æþ¯èþ
iii. Balance of Capital c. Goods iii. Ðèþ$*Ë«§æþ¯èþ RêéË ÔóýçÙÐèþ$$ c. ÐèþçÜ$¢Ðèþ#Ë$
Accounts d. Unrequired d. AÐèþçÜÆæÿ Ìôý°
transfers º§æþÎË$
(A) i-a, ii-d, iii-c (B) i-d, ii-c, iii-b (A) i-a, ii-d, iii-c (B) i-d, ii-c, iii-b
(C) i-c, ii-a, iii-b (D) i-d, ii-b, iii-a (C) i-c, ii-a, iii-b (D) i-d, ii-b, iii-a
15. Match the following :
15. fèþç³Ææÿa yìþ
List – I List – II
gê¼é – I gê¼é – II
i. Adam Smith a. Availability
i. ByæþÐþ$íÜÃþ a. Ë¿æýÅèþ
ii. David Ricardo b. Endowment
ii. yóþÑyþ ÇM>Æøz b. §óþÐé§éÄæý$
iii. Ohlin c. Absolute
advantage iii. Kͯþ c. çÜ ç³NÆæÿ~ {ç³Äñý*f¯èþ
iv. I.B.Kravis d. Comparative iv. I.¼. {MæüÑÜ d. èþ$˯éèþÃMæü {ç³Äñý*f¯èþ
advantage (A) i-a, ii-b, iii-c, iv-d
(A) i-a, ii-b, iii-c, iv-d (B) i-c, ii-d, iii-b, iv-a
(B) i-c, ii-d, iii-b, iv-a
(C) i-b, ii-d, iii-c, iv-a
(C) i-b, ii-d, iii-c, iv-a
(D) i-d, ii-c, iii-a, iv-b (D) i-d, ii-c, iii-a, iv-b
16. Match the following : 16. fèþç³Ææÿa yìþ
Income Tax Act B§éÄæý$ç³# 糯èþ$² ^èþrtÐèþ$$
List – I List – II gê¼é – I gê¼é – II
a. Section 1. Interest on certain a. òÜæü¯þ 1. òÜMæü*ÅÇsîýËò³O Ðèþyîþz Ððþ$$||
80DDB securities etc. 80DDB
b. Section 80G 2. Contribution to
certain Pension Funds b. òÜæü¯þ 80G 2. ò³¯èþÛ¯þ °«¨Mìü ^ðþÍÏ ç³#
c. Section 80L 3. Deduction for c. òÜæü¯þ 80L 3. ÐðþO§æþÅ _MìüèþÞ MøçÜ
èþWY ç³#
Medical Treatment
d. òÜæü¯þ 4. Mö°² °«§æþ$ËMæü$ ÑÆ>âæý
d. Section 4. Donation to Certain
80CCC Funds etc. 80CCC
Code : MøyþÞ :
a b c d a b c d
(A) 2 1 4 3 (A) 2 1 4 3
(B) 3 4 2 1 (B) 3 4 2 1
(C) 4 3 1 2 (C) 4 3 1 2
(D) 3 4 1 2 (D) 3 4 1 2
III@ 7 A-03-03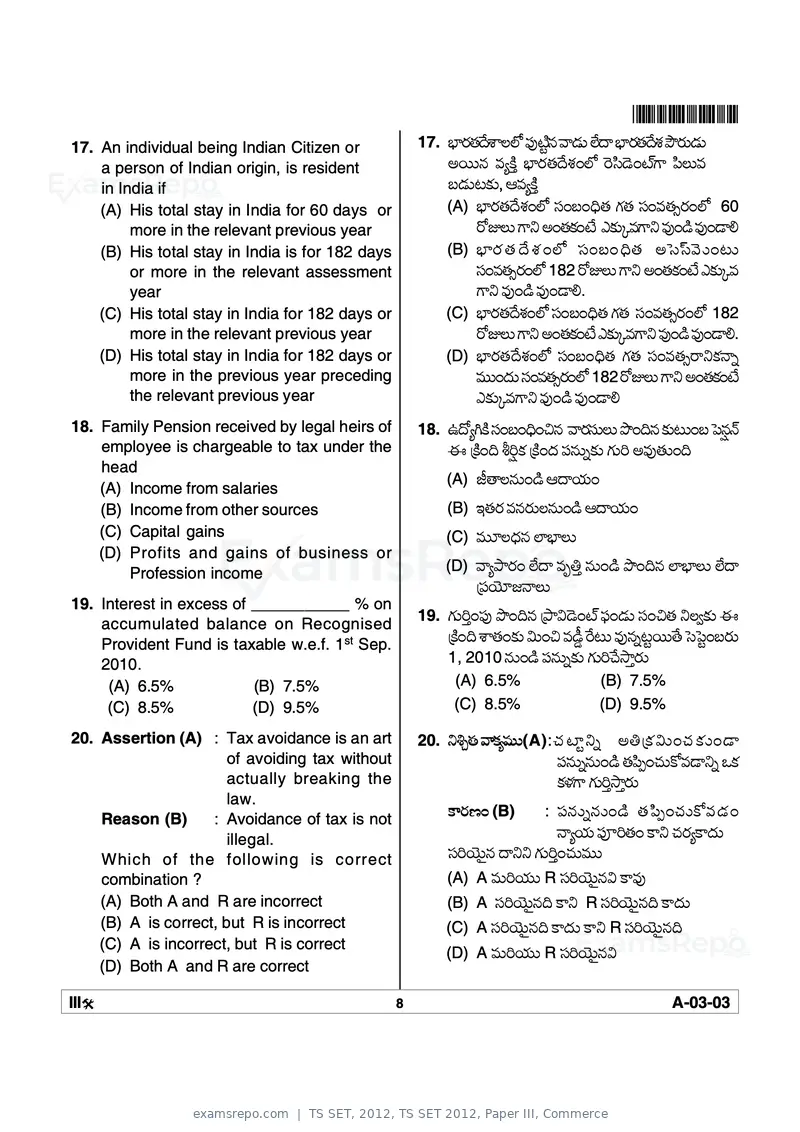
Text of page 8
*A0303*
17. An individual being Indian Citizen or 17. ¿êÆæÿèþ§óþÔéËÌZ ç³#sìýt¯èþ Ðéyæþ$ Ìôý§é ¿êÆæÿèþ§óþÔèý ´ûÆæÿ$yæþ$
a person of Indian origin, is resident AÆÿ$$¯èþ ÐèþÅMìü¢ ¿êÆæÿèþ§óþÔèý ÌZ ÆðÿíÜyðþ sýV> í³Ë$Ðèþ
in India if ºyæþ$rMæü$, BÐèþÅMìü¢
(A) His total stay in India for 60 days or (A) ¿êÆæÿèþ§óþÔèý ÌZ çÜ º «¨èþ Væüèþ çÜ ÐèþèþÞÆæÿ ÌZ 60
more in the relevant previous year ÆøkË$ V>° A èþMæü sôý GMæü$PÐèþV>° Ðèþ# yìþ Ðèþ# yéÍ
(B) His total stay in India is for 182 days (B) ¿êÆæ ÿ è þ §ó þ Ôè ý ÌZ ç Ü º « ¨ è þ AòÜ Ü Ðð þ $ r$
or more in the relevant assessment çÜ ÐèþèþÞÆæÿ ÌZ 182 ÆøkË$ V>° A èþMæü sôý GMæü$PÐèþ
year V>° Ðèþ# yìþ Ðèþ# yéÍ.
(C) His total stay in India for 182 days or (C) ¿êÆæÿèþ§óþÔèý ÌZ çÜ º «¨èþ Væüèþ çÜ ÐèþèþÞÆæÿ ÌZ 182
more in the relevant previous year ÆøkË$ V>° A èþMæü sôý GMæü$PÐèþV>° Ðèþ# yìþ Ðèþ# yéÍ.
(D) His total stay in India for 182 days or (D) ¿êÆæÿèþ§óþÔèý ÌZ çÜ º «¨èþ Væüèþ çÜ ÐèþèþÞÆ>°Mæü¯é²
more in the previous year preceding Ðèþ$$ §æþ$ çÜ ÐèþèþÞÆæÿ ÌZ 182 ÆøkË$ V>° A èþMæü sôý
the relevant previous year GMæü$PÐèþV>° Ðèþ# yìþ Ðèþ# yéÍ
18. Family Pension received by legal heirs of 18. E§øÅWMìü çÜ º «¨ _¯èþ ÐéÆæÿçÜ$Ë$ ´÷ ¨¯èþ Mæü$r$ º ò³¯èþÛ¯þ
employee is chargeable to tax under the D {Mìü ¨ ÖÇÛMæü {Mìü §æþ 糯èþ$²Mæü$ Væü$Ç AÐèþ#èþ$ ¨
head
(A) ié˯èþ$ yìþ B§éÄæý$
(A) Income from salaries
(B) Income from other sources (B) CèþÆæÿ Ðèþ¯èþÆæÿ$˯èþ$ yìþ B§éÄæý$
(C) Capital gains (C) Ðèþ$*Ë«§æþ¯èþ Ìê¿êË$
(D) Profits and gains of business or
Profession income (D) ÐéÅ´ëÆæÿ Ìôý§é Ðèþ¢ ¯èþ$ yìþ ´÷ ¨¯èþ Ìê¿êË$ Ìôý§é
{ç³Äñý*f¯éË$
19. Interest in excess of ___________ % on
19. Væü$Ç¢ ç³# ´÷ ¨¯èþ {´ëÑyðþ sý ç yæþ$ çÜ _èþ °ËÓMæü$ D
accumulated balance on Recognised
Provident Fund is taxable w.e.f. 1st Sep.
{Mìü ¨ Ôéèþ Mæü$ Ñ$ _ Ðèþyîþz Æóÿr$ Ðèþ#¯èþ²rtÆÿ$$óþ òÜò³t ºÆæÿ$
2010. 1, 2010 ¯èþ$ yìþ 糯èþ$²Mæü$ Væü$Ç^óþÝë¢Ææÿ$
(A) 6.5% (B) 7.5% (A) 6.5% (B) 7.5%
(C) 8.5% (D) 9.5% (C) 8.5% (D) 9.5%
20. Assertion (A) : Tax avoidance is an art 20. °Õaèþ ÐéMæüÅÐèþ$$(A): ^è þ sêt ° ² A{Mæ ü Ñ$ ^è þ Mæ ü $ yé
of avoiding tax without 糯èþ$²¯èþ$ yìþ èþí³µ ^èþ$MøÐèþyé°² JMæü
actually breaking the MæüâæýV> Væü$Ç¢Ýë¢Ææÿ$
law.
Reason (B) : Avoidance of tax is not M>Ææÿ×ý (B) : ç ³ ¯è þ $²¯è þ $ yì þ è þ í ³ µ ^è þ $MøÐè þ yæ þ
illegal. ¯éÅÄæý$ ç³NÇèþ M>° ^èþÆæÿÅM>§æþ$
Which of the following is correct çÜÇÄñý$O¯èþ §é°° Væü$Ç¢ ^èþ$Ðèþ$$
combination ? (A) A Ðèþ$ÇÄæý$$ R çÜÇÄñý$O¯èþÑ M>Ðèþ#
(A) Both A and R are incorrect (B) A çÜÇÄñý$O¯èþ¨ M>° R çÜÇÄñý$O¯èþ¨ M>§æþ$
(B) A is correct, but R is incorrect (C) A çÜÇÄñý$O¯èþ¨ M>§æþ$ M>° R çÜÇÄñý$O¯èþ¨
(C) A is incorrect, but R is correct
(D) A Ðèþ$ÇÄæý$$ R çÜÇÄñý$O¯èþÑ
(D) Both A and R are correct
III@ 8 A-03-03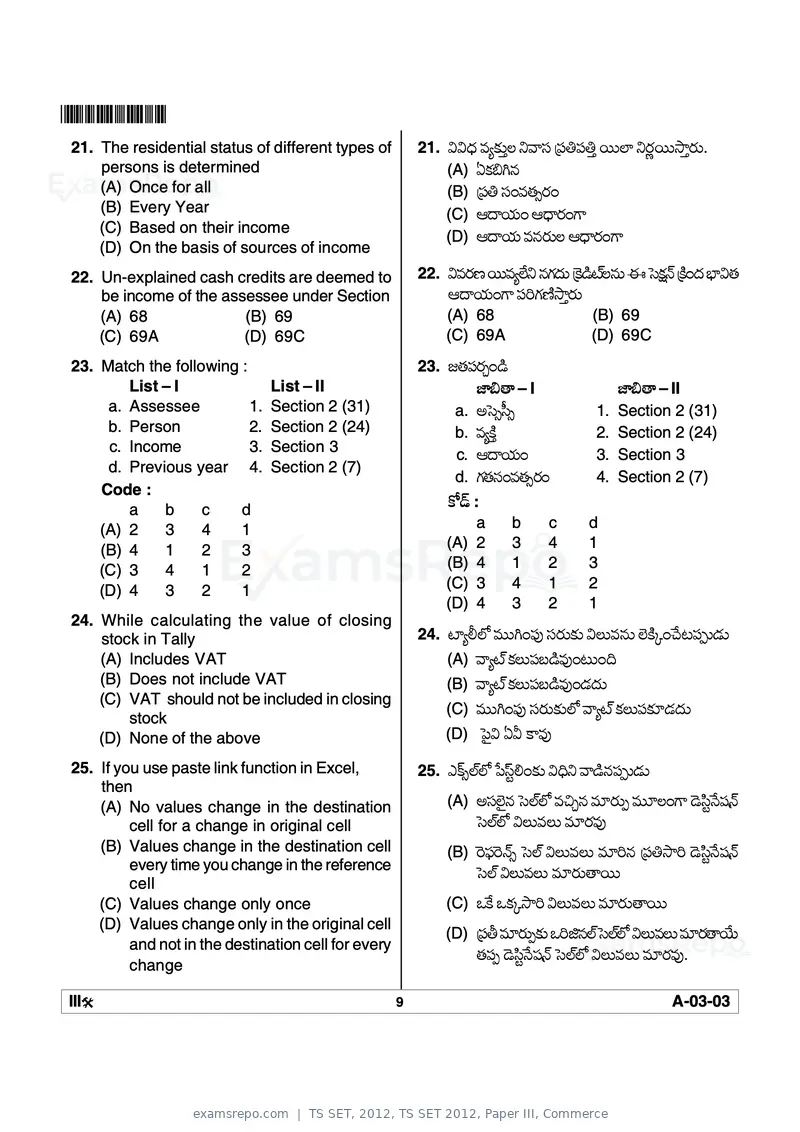
Text of page 9
*A0303*
21. The residential status of different types of 21. ÑÑ«§æþ ÐèþÅMæü$¢Ë °ÐéçÜ {ç³ç³¢ Æÿ$$Ìê °Ææÿ~Æÿ$$Ýë¢Ææÿ$.
persons is determined (A) HMæü¼W¯èþ
(A) Once for all (B) {ç³ çÜ ÐèþèþÞÆæÿ
(B) Every Year (C) B§éÄæý$ B«§éÆæÿ V>
(C) Based on their income
(D) B§éÄæý$ Ðèþ¯èþÆæÿ$Ë B«§éÆæÿ V>
(D) On the basis of sources of income
22. Un-explained cash credits are deemed to 22. ÑÐèþÆæÿ×ý Æÿ$$ÐèþÅÌôý° ¯èþVæü§æþ$ {Mðüyìþsý˯èþ$ D òÜæü¯þ {Mìü §æþ ¿êÑèþ
be income of the assessee under Section B§éÄæý$ V> ç³ÇVæü×ìýÝë¢Ææÿ$
(A) 68 (B) 69 (A) 68 (B) 69
(C) 69A (D) 69C (C) 69A (D) 69C
23. Match the following : 23. fèþç³Ææÿa yìþ
List – I List – II gê¼é – I gê¼é – II
a. Assessee 1. Section 2 (31) a. AòÜÞïÜÞ 1. Section 2 (31)
b. Person 2. Section 2 (24) b. ÐèþÅMìü¢ 2. Section 2 (24)
c. Income 3. Section 3 c. B§éÄæý$ 3. Section 3
d. Previous year 4. Section 2 (7)
d. VæüèþçÜ ÐèþèþÞÆæÿ 4. Section 2 (7)
Code :
a b c d Møyþ :
(A) 2 3 4 1 a b c d
(B) 4 1 2 3 (A) 2 3 4 1
(C) 3 4 1 2 (B) 4 1 2 3
(D) 4 3 2 1 (C) 3 4 1 2
(D) 4 3 2 1
24. While calculating the value of closing
stock in Tally 24. sêÅÎÌZ Ðèþ$$W ç³# çÜÆæÿ$Mæü$ ÑË$Ðèþ¯èþ$ ÌñýMìüP ^óþrç³yæþ$
(A) Includes VAT (A) ÐéÅsý MæüË$糺yìþÐèþ# r$ ¨
(B) Does not include VAT (B) ÐéÅsý MæüË$糺yìþÐèþ# yæþ§æþ$
(C) VAT should not be included in closing
(C) Ðèþ$$W ç³# çÜÆæÿ$Mæü$ÌZ ÐéÅsý MæüË$ç³Mæü*yæþ§æþ$
stock
(D) None of the above (D) ò³OÑ HÒ M>Ðèþ#
25. If you use paste link function in Excel, 25. GMüÞÌýÌZ õ³ÜtÍ Mæü$ Ñ«¨° Ðéyìþ¯èþç³yæþ$
then
(A) No values change in the destination (A) AçÜÌñýO¯èþ òÜÌýÌZ Ðèþ_a¯èþ Ðèþ*Ææÿ$µ Ðèþ$*Ë V> yðþíÜt¯óþçÙ¯þ
cell for a change in original cell òÜÌýÌZ ÑË$ÐèþË$ Ðèþ*ÆæÿÐèþ#
(B) Values change in the destination cell (B) ÆðÿçÆðÿ¯þÞ òÜÌý ÑË$ÐèþË$ Ðèþ*ǯèþ {ç³ÝëÇ yðþíÜt¯óþçÙ¯þ
every time you change in the reference
cell
òÜÌý ÑË$ÐèþË$ Ðèþ*Ææÿ$éÆÿ$$
(C) Values change only once (C) JMóü JMæüPÝëÇ ÑË$ÐèþË$ Ðèþ*Ææÿ$éÆÿ$$
(D) Values change only in the original cell
(D) {糡 Ðèþ*Ææÿ$µMæü$ JÇh¯èþÌý òÜÌýÌZ ÑË$ÐèþË$ Ðèþ*ÆæÿéÄôý$
and not in the destination cell for every
èþç³µ yðþíÜt¯óþçÙ¯þ òÜÌýÌZ ÑË$ÐèþË$ Ðèþ*ÆæÿÐèþ#.
change
III@ 9 A-03-03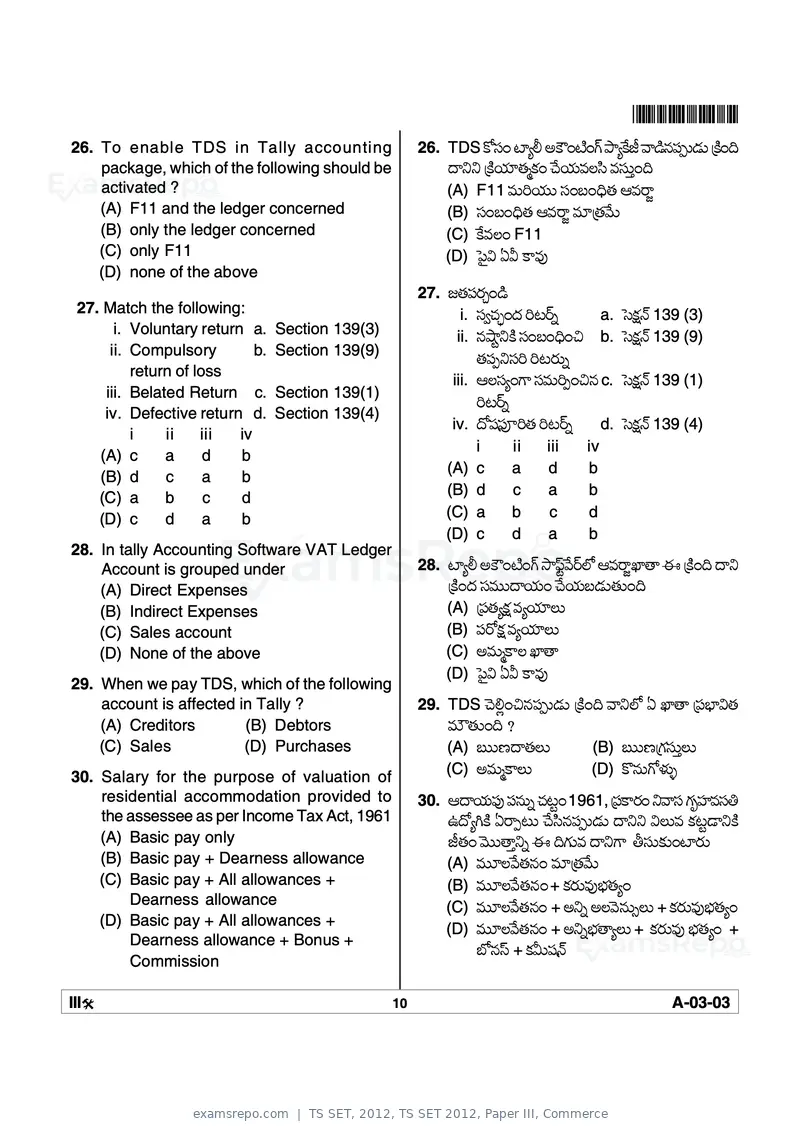
Text of page 10
*A0303*
26. To enable TDS in Tally accounting 26. TDS MøçÜ sêÅÎ AMú sìý Vü ´ëÅMóüi Ðéyìþ¯èþç³yæþ$ {Mìü ¨
package, which of the following should be §é°° {MìüÄæý*èþÃMæü ^óþÄæý$ÐèþËíÜ ÐèþçÜ$¢ ¨
activated ? (A) F11 Ðèþ$ÇÄæý$$ çÜ º «¨èþ BÐèþÆ>j
(A) F11 and the ledger concerned (B) çÜ º «¨èþ BÐèþÆ>j Ðèþ*{èþÐóþ$
(B) only the ledger concerned (C) MóüÐèþË F11
(C) only F11 (D) ò³OÑ HÒ M>Ðèþ#
(D) none of the above
27. fèþç³Ææÿa yìþ
27. Match the following: i. çÜÓ^èþe §æþ ÇrÆÿ² a. òÜæü¯þ 139 (3)
i. Voluntary return a. Section 139(3) ii. ¯èþÚët°Mìü çÜ º «¨ _ b. òÜæü¯þ 139 (9)
ii. Compulsory b. Section 139(9)
èþç³µ°çÜÇ ÇrÆæÿ$²
return of loss
iii. BËçÜÅ V> çÜÐèþ$ǵ _¯èþ c. òÜæü¯þ 139 (1)
iii. Belated Return c. Section 139(1)
ÇrÆÿ²
iv. Defective return d. Section 139(4)
iv. §øçÙç³NÇèþ ÇrÆÿ² d. òÜæü¯þ 139 (4)
i ii iii iv
i ii iii iv
(A) c a d b
(A) c a d b
(B) d c a b
(C) a b c d (B) d c a b
(D) c d a b (C) a b c d
(D) c d a b
28. In tally Accounting Software VAT Ledger
Account is grouped under 28. sêÅÎ AMú sìý Vü ÝëtÐóþÆÿÌZ BÐèþÆ>jRêé D {Mìü ¨ §é°
(A) Direct Expenses {Mìü §æþ çÜÐèþ$$§éÄæý$ ^óþÄæý$ºyæþ$èþ$ ¨
(B) Indirect Expenses (A) {ç³èþÅæü ÐèþÅÄæý*Ë$
(C) Sales account (B) ç³Æøæü ÐèþÅÄæý*Ë$
(D) None of the above (C) AÐèþ$ÃM>Ë Rêé
(D) ò³OÑ HÒ M>Ðèþ#
29. When we pay TDS, which of the following
account is affected in Tally ? 29. TDS ^ðþÍÏ _¯èþç³yæþ$ {Mìü ¨ Ðé°ÌZ H Rêé {糿êÑèþ
(A) Creditors (B) Debtors Ðèþèþ$ ¨ ?
(C) Sales (D) Purchases (A) º$$×ý§éèþË$ (B) º$$×ý{VæüçÜ$¢Ë$
30. Salary for the purpose of valuation of (C) AÐèþ$ÃM>Ë$ (D) Mö¯èþ$Vøâæý$å
residential accommodation provided to 30. B§éÄæý$ç³# 糯èþ$² ^èþrt 1961, {ç³M>Ææÿ °ÐéçÜ VæüçßýÐèþçÜ
the assessee as per Income Tax Act, 1961 E§øÅWMìü HÆ>µr$ ^óþíܯèþç³yæþ$ §é°° ÑË$Ðèþ Mæürtyé°Mìü
(A) Basic pay only ièþ Ððþ$$颰² D ¨Væü$Ðèþ §é°V> ¡çÜ$Mæü$ sêÆæÿ$
(B) Basic pay + Dearness allowance (A) Ðèþ$*ËÐóþèþ¯èþ Ðèþ*{èþÐóþ$
(C) Basic pay + All allowances + (B) Ðèþ$*ËÐóþèþ¯èþ + MæüÆæÿ$Ðèþ#¿æýèþÅ
Dearness allowance (C) Ðèþ$*ËÐóþèþ¯èþ + A°² AËÐðþ¯èþ$ÞË$ + MæüÆæÿ$Ðèþ#¿æýèþÅ
(D) Basic pay + All allowances +
(D) Ðèþ$*ËÐóþèþ¯èþ + A°²¿æýéÅË$ + MæüÆæÿ$Ðèþ# ¿æýèþÅ +
Dearness allowance + Bonus +
»Z¯èþÜ + MæüÒ$çÙ¯þ
Commission
III@ 10 A-03-03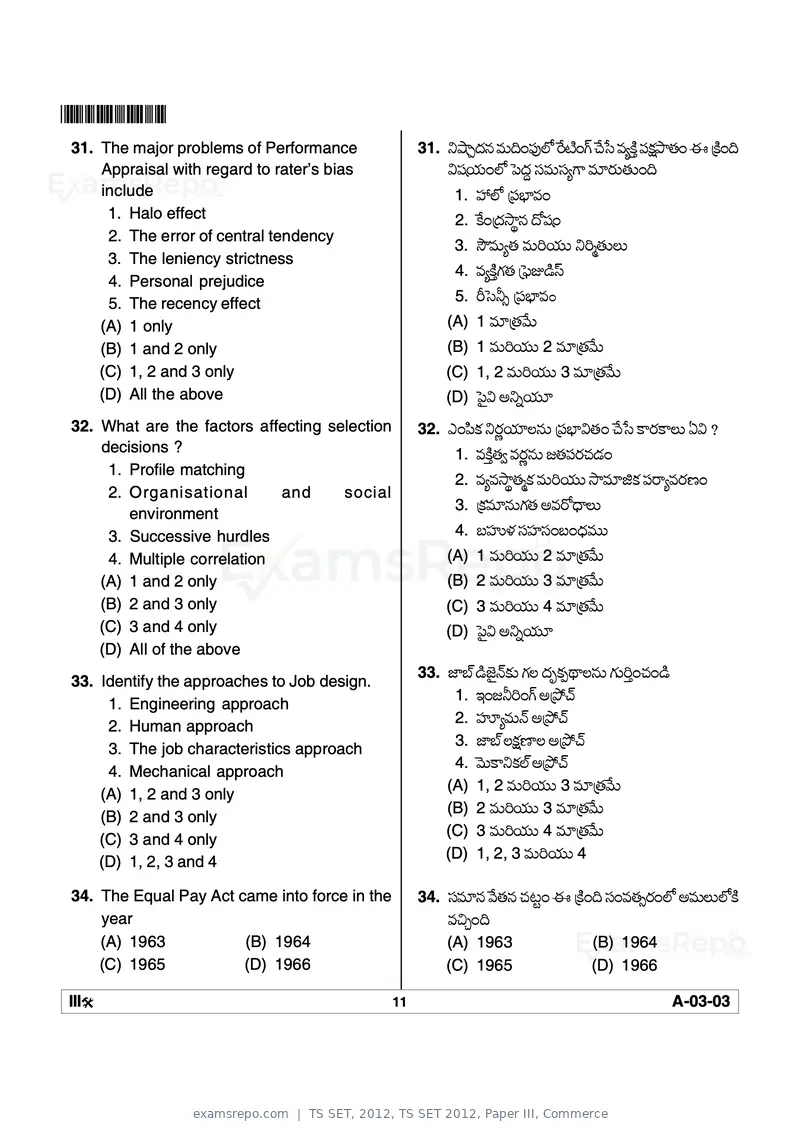
Text of page 11
*A0303*
31. The major problems of Performance 31. °Ú뵧æþ¯èþ Ðèþ$¨ ç³#ÌZ Æóÿsìý Vü ^óþõÜ ÐèþÅMìü¢ ç³æü´ëèþ D {Mìü ¨
Appraisal with regard to rater’s bias ÑçÙÄæý$ ÌZ ò³§æþª çÜÐèþ$çÜÅV> Ðèþ*Ææÿ$èþ$ ¨
include 1. àÌZ {糿êÐèþ
1. Halo effect 2. Móü {§æþÝ릯èþ §øçÙ
2. The error of central tendency
3. ÝûÐèþ$Åèþ Ðèþ$ÇÄæý$$ °ÇÃèþ$Ë$
3. The leniency strictness
4. ÐèþÅMìü¢Væüèþ {òkyìþÜ
4. Personal prejudice
5. The recency effect 5. ÈòÜ±Þ {糿êÐèþ
(A) 1 only (A) 1 Ðèþ*{èþÐóþ$
(B) 1 and 2 only (B) 1 Ðèþ$ÇÄæý$$ 2 Ðèþ*{èþÐóþ$
(C) 1, 2 and 3 only (C) 1, 2 Ðèþ$ÇÄæý$$ 3 Ðèþ*{èþÐóþ$
(D) All the above (D) ò³OÑ A°²Äæý$*
32. What are the factors affecting selection 32. G í³Mæü °Ææÿ~Äæý*˯èþ$ {糿êÑèþ ^óþõÜ M>ÆæÿM>Ë$ HÑ ?
decisions ? 1. ÐèþMìü¢èþÓ ÐèþÆæÿ~¯èþ$ fèþç³Ææÿ^èþyæþ
1. Profile matching
2. ÐèþÅÐèþÝë¦èþÃMæü Ðèþ$ÇÄæý$$ ÝëÐèþ*hMæü ç³Æ>ÅÐèþÆæÿ×ý
2. Organisational and social
3. {MæüÐèþ*¯èþ$Væüèþ AÐèþÆø«§éË$
environment
3. Successive hurdles 4. ºçßý$âæý çÜçßýçÜ º «§æþÐèþ$$
4. Multiple correlation (A) 1 Ðèþ$ÇÄæý$$ 2 Ðèþ*{èþÐóþ$
(A) 1 and 2 only (B) 2 Ðèþ$ÇÄæý$$ 3 Ðèþ*{èþÐóþ$
(B) 2 and 3 only (C) 3 Ðèþ$ÇÄæý$$ 4 Ðèþ*{èþÐóþ$
(C) 3 and 4 only (D) ò³OÑ A°²Äæý$*
(D) All of the above
33. gê»ý yìþgñýO¯þMæü$ VæüË §æþMæüµ£é˯èþ$ Væü$Ç¢ ^èþ yìþ
33. Identify the approaches to Job design.
1. C f±Ç Vü A{´ù^þ
1. Engineering approach
2. çßý*ÅÐèþ$¯þ A{´ù^þ
2. Human approach
3. gê»ý Ëæü×êË A{´ù^þ
3. The job characteristics approach
4. Ððþ$M>°MæüÌý A{´ù^þ
4. Mechanical approach
(A) 1, 2 Ðèþ$ÇÄæý$$ 3 Ðèþ*{èþÐóþ$
(A) 1, 2 and 3 only
(B) 2 Ðèþ$ÇÄæý$$ 3 Ðèþ*{èþÐóþ$
(B) 2 and 3 only
(C) 3 Ðèþ$ÇÄæý$$ 4 Ðèþ*{èþÐóþ$
(C) 3 and 4 only
(D) 1, 2, 3 Ðèþ$ÇÄæý$$ 4
(D) 1, 2, 3 and 4
34. The Equal Pay Act came into force in the 34. çÜÐèþ*¯èþ Ðóþèþ¯èþ ^èþrt D {Mìü ¨ çÜ ÐèþèþÞÆæÿ ÌZ AÐèþ$Ë$ÌZMìü
year Ðèþ_a ¨
(A) 1963 (B) 1964 (A) 1963 (B) 1964
(C) 1965 (D) 1966 (C) 1965 (D) 1966
III@ 11 A-03-03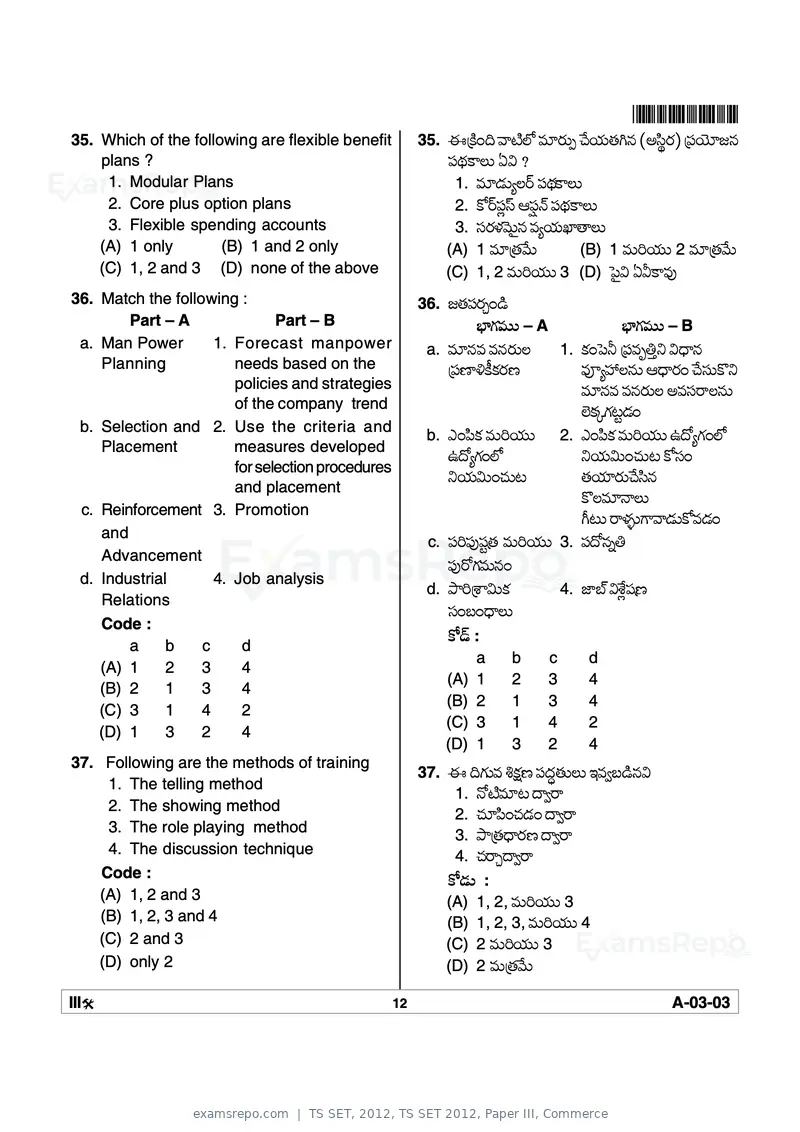
Text of page 12
*A0303*
35. Which of the following are flexible benefit 35. D{Mìü ¨ ÐésìýÌZ Ðèþ*Ææÿ$µ ^óþÄæý$èþW¯èþ (AíܦÆæÿ) {ç³Äñý*f¯èþ
plans ? ç³£æþM>Ë$ HÑ ?
1. Modular Plans 1. Ðèþ*yæþ$ÅËÆÿ ç³£æ M>Ë$
2. Core plus option plans 2. MøÆÿç³ÏÜ Bç³Û¯þ ç³£æþM>Ë$
3. Flexible spending accounts 3. çÜÆæÿâæýÐðþ$O¯èþ ÐèþÅÄæý$RêéË$
(A) 1 only (B) 1 and 2 only (A) 1 Ðèþ*{èþÐóþ$ (B) 1 Ðèþ$ÇÄæý$$ 2 Ðèþ*{èþÐóþ$
(C) 1, 2 and 3 (D) none of the above (C) 1, 2 Ðèþ$ÇÄæý$$ 3 (D) ò³OÑ HÒM>Ðèþ#
36. Match the following : 36. fèþç³Ææÿa yìþ
Part – A Part – B ¿êVæüÐèþ$$ – A ¿êVæüÐèþ$$ – B
a. Man Power 1. Forecast manpower a. Ðèþ*¯èþÐèþ Ðèþ¯èþÆæÿ$Ë 1. Mæü ò³± {ç³Ðèþ¢° Ñ«§é¯èþ
Planning needs based on the {ç³×êãMîüMæüÆæÿ×ý ÐèþNÅà˯èþ$ B«§éÆæÿ ^óþçÜ$Mö°
policies and strategies Ðèþ*¯èþÐèþ Ðèþ¯èþÆæÿ$Ë AÐèþçÜÆ>˯èþ$
of the company trend ÌñýMæüPVæürtyæþ
b. Selection and 2. Use the criteria and
b. G í³Mæü Ðèþ$ÇÄæý$$ 2. G í³Mæü Ðèþ$ÇÄæý$$ E§øÅVæü ÌZ
Placement measures developed
E§øÅVæü ÌZ °Äæý$Ñ$ ^èþ$r MøçÜ
for selection procedures
and placement
°Äæý$Ñ$ ^èþ$r èþÄæý*Ææÿ$^óþíܯèþ
MöËÐèþ*¯éË$
c. Reinforcement 3. Promotion
Xr$ Æ>âæýå$V>Ðéyæþ$MøÐèþyæþ
and
c. ç³Çç³#çÙtèþ Ðèþ$ÇÄæý$$ 3. 糧ø¯èþ²
Advancement
ç³#ÆøVæüÐèþ$¯èþ
d. Industrial 4. Job analysis
d. ´ëÇ{ÔéÑ$Mæü 4. gê»ý ÑÔóýÏçÙ×ý
Relations
çÜ º «§éË$
Code :
a b c d
Møyþ :
a b c d
(A) 1 2 3 4
(A) 1 2 3 4
(B) 2 1 3 4
(B) 2 1 3 4
(C) 3 1 4 2
(C) 3 1 4 2
(D) 1 3 2 4
(D) 1 3 2 4
37. Following are the methods of training
37. D ¨Væü$Ðèþ Õæü×ý 糧æþ®èþ$Ë$ CÐèþÓºyìþ¯èþÑ
1. The telling method
1. ¯øsìýÐèþ*r §éÓÆ>
2. The showing method
2. ^èþ*í³ ^èþyæþ §éÓÆ>
3. The role playing method 3. ´ë{èþ«§éÆæÿ×ý §éÓÆ>
4. The discussion technique 4. ^èþÆ>a§éÓÆ>
Code : Møyæþ$ :
(A) 1, 2 and 3 (A) 1, 2, Ðèþ$ÇÄæý$$ 3
(B) 1, 2, 3 and 4 (B) 1, 2, 3, Ðèþ$ÇÄæý$$ 4
(C) 2 and 3 (C) 2 Ðèþ$ÇÄæý$$ 3
(D) only 2 (D) 2 Ðèþ${èþÐóþ$
III@ 12 A-03-03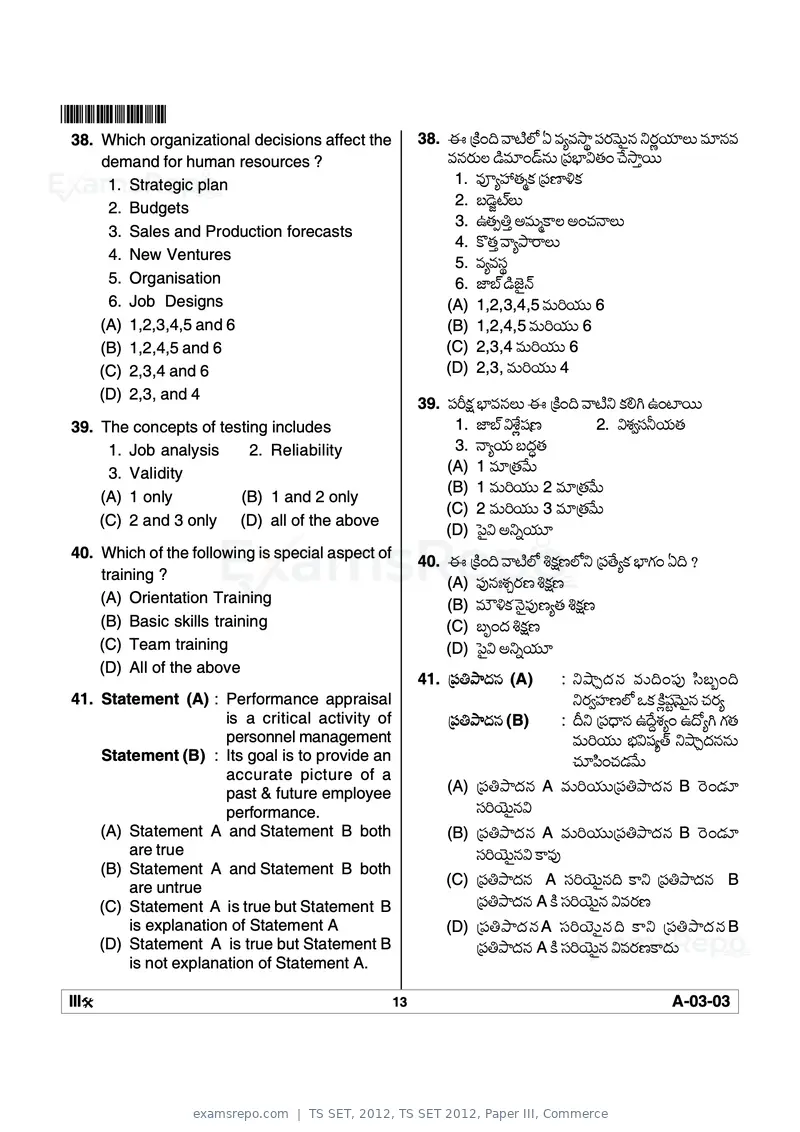
Text of page 13
*A0303*
38. Which organizational decisions affect the 38. D {Mìü ¨ ÐésìýÌZ H ÐèþÅÐèþÝë¦ ç³ÆæÿÐðþ$O¯èþ °Ææÿ~Äæý*Ë$ Ðèþ*¯èþÐèþ
demand for human resources ? Ðèþ¯èþÆæÿ$Ë yìþÐèþ* yþ¯èþ$ {糿êÑèþ ^óþÝë¢Æÿ$$
1. Strategic plan 1. ÐèþNÅàèþÃMæü {ç³×êãMæü
2. ºyðþjsýË$
2. Budgets
3. Eèþµ¢ AÐèþ$ÃM>Ë A ^èþ¯éË$
3. Sales and Production forecasts
4. Möèþ¢ ÐéÅ´ëÆ>Ë$
4. New Ventures
5. ÐèþÅÐèþçܦ
5. Organisation 6. gê»ý yìþgñýO¯þ
6. Job Designs (A) 1,2,3,4,5 Ðèþ$ÇÄæý$$ 6
(A) 1,2,3,4,5 and 6 (B) 1,2,4,5 Ðèþ$ÇÄæý$$ 6
(B) 1,2,4,5 and 6 (C) 2,3,4 Ðèþ$ÇÄæý$$ 6
(C) 2,3,4 and 6 (D) 2,3, Ðèþ$ÇÄæý$$ 4
(D) 2,3, and 4
39. ç³Èæü ¿êÐèþ¯èþË$ D {Mìü ¨ Ðésìý° MæüÍW E sêÆÿ$$
39. The concepts of testing includes 1. gê»ý ÑÔóýÏçÙ×ý 2. ÑÔèýÓçܱÄæý$èþ
1. Job analysis 2. Reliability 3. ¯éÅÄæý$ º§æþ®èþ
3. Validity (A) 1 Ðèþ*{èþÐóþ$
(B) 1 Ðèþ$ÇÄæý$$ 2 Ðèþ*{èþÐóþ$
(A) 1 only (B) 1 and 2 only
(C) 2 Ðèþ$ÇÄæý$$ 3 Ðèþ*{èþÐóþ$
(C) 2 and 3 only (D) all of the above
(D) ò³OÑ A°²Äæý$*
40. Which of the following is special aspect of
40. D {Mìü ¨ ÐésìýÌZ Õæü×ýÌZ° {ç³óþÅMæü ¿êVæü H¨ ?
training ?
(A) ç³#¯èþ@ÔèýaÆæÿ×ý Õæü×ý
(A) Orientation Training (B) ÐèþãMæü ¯ðþOç³#×ýÅèþ Õæü×ý
(B) Basic skills training (C) º §æþ Õæü×ý
(C) Team training (D) ò³OÑ A°²Äæý$*
(D) All of the above
41. {ç³´ë§æþ¯èþ (A) : °Ú뵧æ þ ¯è þ Ðè þ $¨ ç ³ # í Ü º¾ ¨
41. Statement (A) : Performance appraisal °ÆæÿÓçßý×ýÌZ JMæü MìüÏçÙtÐðþ$O¯èþ ^èþÆæÿÅ
is a critical activity of {ç³´ë§æþ¯èþ (B) : ©° {糫§é¯èþ E§óþªÔèýÅ E§øÅW Væüèþ
personnel management Ðèþ$ÇÄæý$$ ¿æýÑçÙÅþ °Ú뵧æþ¯èþ¯èþ$
Statement (B) : Its goal is to provide an ^èþ*í³ ^èþyæþÐóþ$
accurate picture of a
past & future employee (A) {ç³´ë§æþ¯èþ A Ðèþ$ÇÄæý$${ç³´ë§æþ¯èþ B Æðÿ yæþ*
performance. çÜÇÄñý$O¯èþÑ
(A) Statement A and Statement B both (B) {ç³´ë§æþ¯èþ A Ðèþ$ÇÄæý$${ç³´ë§æþ¯èþ B Æðÿ yæþ*
are true çÜÇÄñý$O¯èþÑ M>Ðèþ#
(B) Statement A and Statement B both
are untrue (C) {ç³´ë§æþ¯èþ A çÜÇÄñý$O¯èþ¨ M>° {ç³´ë§æþ¯èþ B
(C) Statement A is true but Statement B {ç³´ë§æþ¯èþ A Mìü çÜÇÄñý$O¯èþ ÑÐèþÆæÿ×ý
is explanation of Statement A (D) {ç ³ ´ë§æ þ ¯è þ A ç Ü ÇÄñ ý $O ¯ è þ ¨ M>° {ç ³ ´ë§æ þ ¯è þ B
(D) Statement A is true but Statement B {ç³´ë§æþ¯èþ A Mìü çÜÇÄñý$O¯èþ ÑÐèþÆæÿ×ýM>§æþ$
is not explanation of Statement A.
III@ 13 A-03-03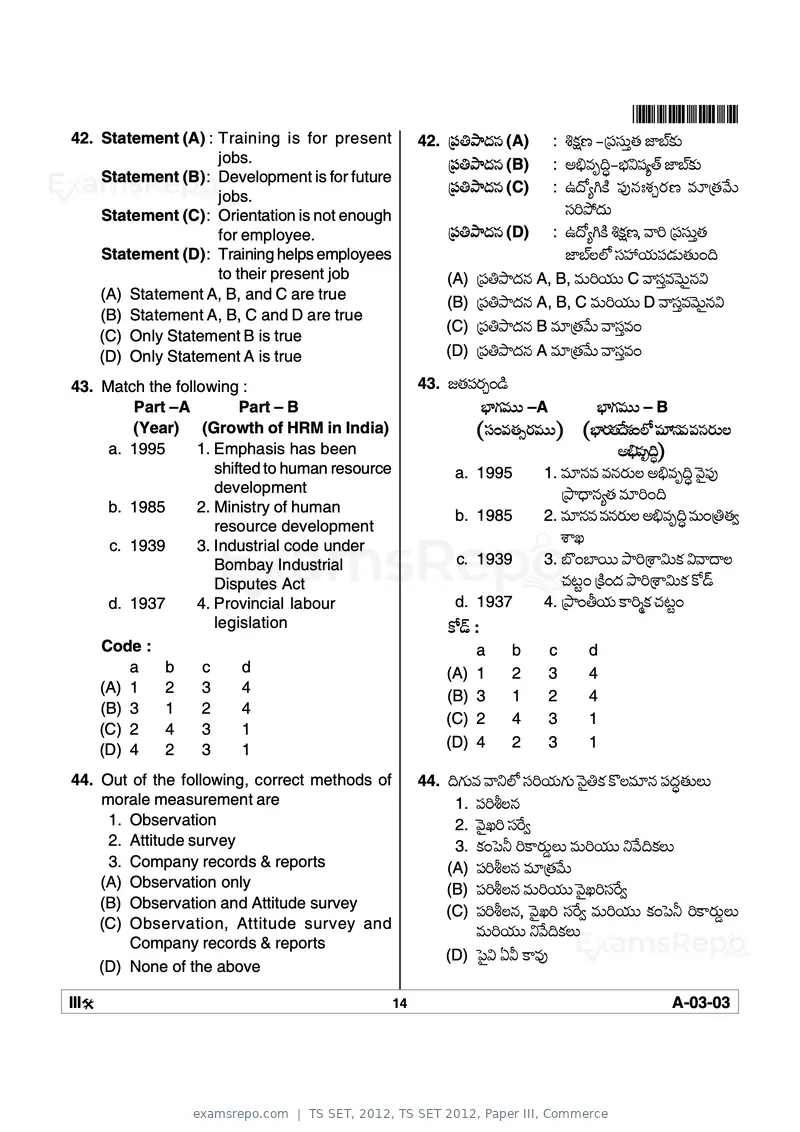
Text of page 14
*A0303*
42. Statement (A) : Training is for present 42. {ç³´ë§æþ¯èþ (A) : Õæü×ý &{ç³çÜ$¢èþ gê»ýMæü$
jobs. {ç³´ë§æþ¯èþ (B) : AÀÐèþ¨®&¿æýÑçÙÅþ gê»ýMæü$
Statement (B): Development is for future
jobs.
{ç³´ë§æþ¯èþ (C) : E§øÅWMìü ç³#¯èþ@ÔèýaÆæÿ×ý Ðèþ*{èþÐóþ$
Statement (C): Orientation is not enough çÜÇ´ù§æþ$
for employee. {ç³´ë§æþ¯èþ (D) : E§øÅWMìü Õæü×, ÐéÇ {ç³çÜ$¢èþ
Statement (D): Training helps employees gê»ýËÌZ çÜàÄæý$ç³yæþ$èþ$ ¨
to their present job (A) {ç³´ë§æþ¯èþ A, B, Ðèþ$ÇÄæý$$ C ÐéçÜ¢ÐèþÐðþ$O¯èþÑ
(A) Statement A, B, and C are true (B) {ç³´ë§æþ¯èþ A, B, C Ðèþ$ÇÄæý$$ D ÐéçÜ¢ÐèþÐðþ$O¯èþÑ
(B) Statement A, B, C and D are true
(C) {ç³´ë§æþ¯èþ B Ðèþ*{èþÐóþ$ ÐéçÜ¢Ðèþ
(C) Only Statement B is true
(D) Only Statement A is true (D) {ç³´ë§æþ¯èþ A Ðèþ*{èþÐóþ$ ÐéçÜ¢Ðèþ
43. Match the following : 43. fèþç³Ææÿa yìþ
Part –A Part – B ¿êVæüÐèþ$$ –A ¿êVæüÐèþ$$ – B
(Year) (Growth of HRM in India) (çÜ ÐèþèþÞÆæÿÐèþ$$) (¿êÆæÿèþ§óþÔèý ÌZ Ðèþ*¯èþÐèþ Ðèþ¯èþÆæÿ$Ë
a. 1995 1. Emphasis has been AÀÐèþ¨®)
shifted to human resource a. 1995 1. Ðèþ*¯èþÐèþ Ðèþ¯èþÆæÿ$Ë AÀÐèþ¨® ÐðþOç³#
development {´ë«§é¯èþÅèþ Ðèþ*Ç ¨
b. 1985 2. Ministry of human
b. 1985 2. Ðèþ*¯èþÐèþ Ðèþ¯èþÆæÿ$Ë AÀÐèþ¨® Ðèþ$ {èþÓ
resource development
c. 1939 3. Industrial code under
ÔéQ
Bombay Industrial c. 1939 3. » »êÆÿ$$ ´ëÇ{ÔéÑ$Mæü ÑÐé§éË
Disputes Act ^èþrt {Mìü §æþ ´ëÇ{ÔéÑ$Mæü Møyþ
d. 1937 4. Provincial labour d. 1937 4. {´ë ¡Äæý$ M>ÇÃMæü ^èþrt
legislation Møyþ :
Code : a b c d
a b c d (A) 1 2 3 4
(A) 1 2 3 4
(B) 3 1 2 4
(B) 3 1 2 4
(C) 2 4 3 1
(C) 2 4 3 1
(D) 4 2 3 1 (D) 4 2 3 1
44. Out of the following, correct methods of 44. ¨Væü$Ðèþ Ðé°ÌZ çÜÇÄæý$Væü$ ¯ðþOMæü MöËÐèþ*¯èþ 糧æþ®èþ$Ë$
morale measurement are 1. ç³ÇÖ˯èþ
1. Observation 2. ÐðþOQÇ çÜÆóÿÓ
2. Attitude survey 3. Mæü ò³± ÇM>Ææÿ$zË$ Ðèþ$ÇÄæý$$ °Ðóþ¨MæüË$
3. Company records & reports (A) ç³ÇÖ˯èþ Ðèþ*{èþÐóþ$
(A) Observation only (B) ç³ÇÖ˯èþ Ðèþ$ÇÄæý$$ ÐðþOQÇçÜÆóÿÓ
(B) Observation and Attitude survey (C) ç³ÇÖ˯èþ, ÐðþOQÇ çÜÆóÿÓ Ðèþ$ÇÄæý$$ Mæü ò³± ÇM>Ææÿ$zË$
(C) Observation, Attitude survey and Ðèþ$ÇÄæý$$ °Ðóþ¨MæüË$
Company records & reports
(D) ò³OÑ HÒ M>Ðèþ#
(D) None of the above
III@ 14 A-03-03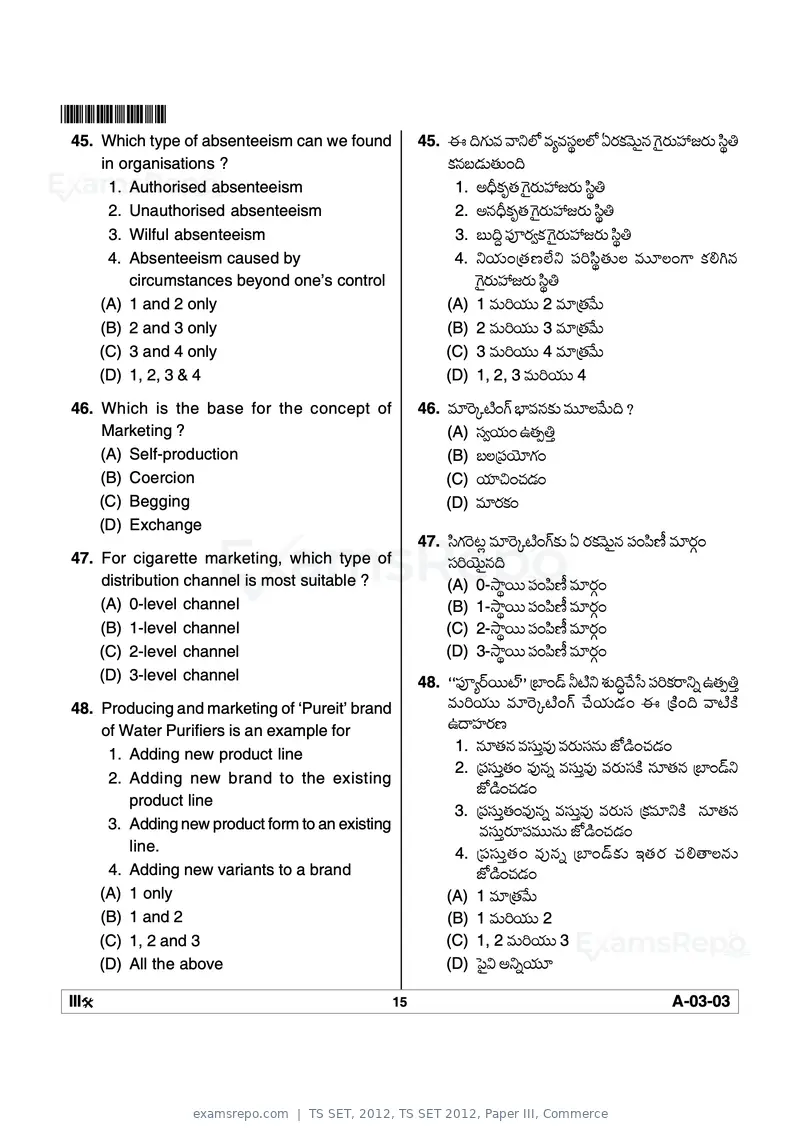
Text of page 15
*A0303*
45. Which type of absenteeism can we found 45. D ¨Væü$Ðèþ Ðé°ÌZ ÐèþÅÐèþçܦËÌZ HÆæÿMæüÐðþ$O¯èþ VðüOÆæÿ$àfÆæÿ$ íܦ
in organisations ? Mæü¯èþºyæþ$èþ$ ¨
1. Authorised absenteeism 1. A«©Mæüèþ VðüOÆæÿ$àfÆæÿ$ íܦ
2. Unauthorised absenteeism 2. A¯èþ«©Mæüèþ VðüOÆæÿ$àfÆæÿ$ íܦ
3. Wilful absenteeism 3. º$¨ª ç³NÆæÿÓMæü VðüOÆæÿ$àfÆæÿ$ íܦ
4. Absenteeism caused by 4. °Äæý$ {èþ×ýÌôý° ç³Çíܦèþ$Ë Ðèþ$*Ë V> MæüÍW¯èþ
circumstances beyond one’s control VðüOÆæÿ$àfÆæÿ$ íܦ
(A) 1 and 2 only (A) 1 Ðèþ$ÇÄæý$$ 2 Ðèþ*{èþÐóþ$
(B) 2 and 3 only (B) 2 Ðèþ$ÇÄæý$$ 3 Ðèþ*{èþÐóþ$
(C) 3 and 4 only (C) 3 Ðèþ$ÇÄæý$$ 4 Ðèþ*{èþÐóþ$
(D) 1, 2, 3 & 4 (D) 1, 2, 3 Ðèþ$ÇÄæý$$ 4
46. Which is the base for the concept of 46. Ðèþ*ÆðÿPsìý Vü ¿êÐèþ¯èþMæü$ Ðèþ$*ËÐóþ$¨ ?
Marketing ? (A) çÜÓÄæý$ Eèþµ¢
(A) Self-production (B) ºË{ç³Äñý*Væü
(B) Coercion (C) Äæý*_ ^èþyæþ
(C) Begging (D) Ðèþ*ÆæÿMæü
(D) Exchange
47. íÜVæüÆðÿrÏ Ðèþ*ÆðÿPsìý VüMæü$ H ÆæÿMæüÐðþ$O¯èþ ç³ í³×îý Ðèþ*ÆæÿY
47. For cigarette marketing, which type of çÜÇÄñý$O¯èþ¨
distribution channel is most suitable ? (A) 0-Ýë¦Æÿ$$ ç³ í³×îý Ðèþ*ÆæÿY
(A) 0-level channel (B) 1-Ýë¦Æÿ$$ ç³ í³×îý Ðèþ*ÆæÿY
(B) 1-level channel (C) 2-Ýë¦Æÿ$$ ç³ í³×îý Ðèþ*ÆæÿY
(C) 2-level channel (D) 3-Ýë¦Æÿ$$ ç³ í³×îý Ðèþ*ÆæÿY
(D) 3-level channel 48. ""ç³NÅÆÿÆÿ$$sý'' {»ê yþ ±sìý° Ôèý$¨®^óþõÜ ç³ÇMæüÆ>°² Eèþµ¢
48. Producing and marketing of ‘Pureit’ brand Ðèþ$ÇÄæý$$ Ðèþ*ÆðÿPsìý Vü ^óþÄæý$yæþ D {Mìü ¨ ÐésìýMìü
of Water Purifiers is an example for E§éçßýÆæÿ×ý
1. ¯èþ*èþ¯èþ ÐèþçÜ$¢Ðèþ# ÐèþÆæÿ$çܯèþ$ gZyìþ ^èþyæþ
1. Adding new product line
2. {ç³çÜ$¢èþ Ðèþ#¯èþ² ÐèþçÜ$¢Ðèþ# ÐèþÆæÿ$çÜMìü ¯èþ*èþ¯èþ {»ê yþ°
2. Adding new brand to the existing
gZyìþ ^èþyæþ
product line
3. {ç³çÜ$¢èþ Ðèþ#¯èþ² ÐèþçÜ$¢Ðèþ# ÐèþÆæÿ$çÜ {MæüÐèþ*°Mìü ¯èþ*èþ¯èþ
3. Adding new product form to an existing ÐèþçÜ$¢Ææÿ*ç³Ðèþ$$¯èþ$ gZyìþ ^èþyæþ
line. 4. {ç ³ ç Ü $¢ è þ Ðè þ #¯è þ ² {»ê y þ Mæ ü $ Cè þ Ææ ÿ ^è þ Íé˯è þ $
4. Adding new variants to a brand gZyìþ ^èþyæþ
(A) 1 only (A) 1 Ðèþ*{èþÐóþ$
(B) 1 and 2 (B) 1 Ðèþ$ÇÄæý$$ 2
(C) 1, 2 and 3 (C) 1, 2 Ðèþ$ÇÄæý$$ 3
(D) All the above (D) ò³OÑ A°²Äæý$*
III@ 15 A-03-03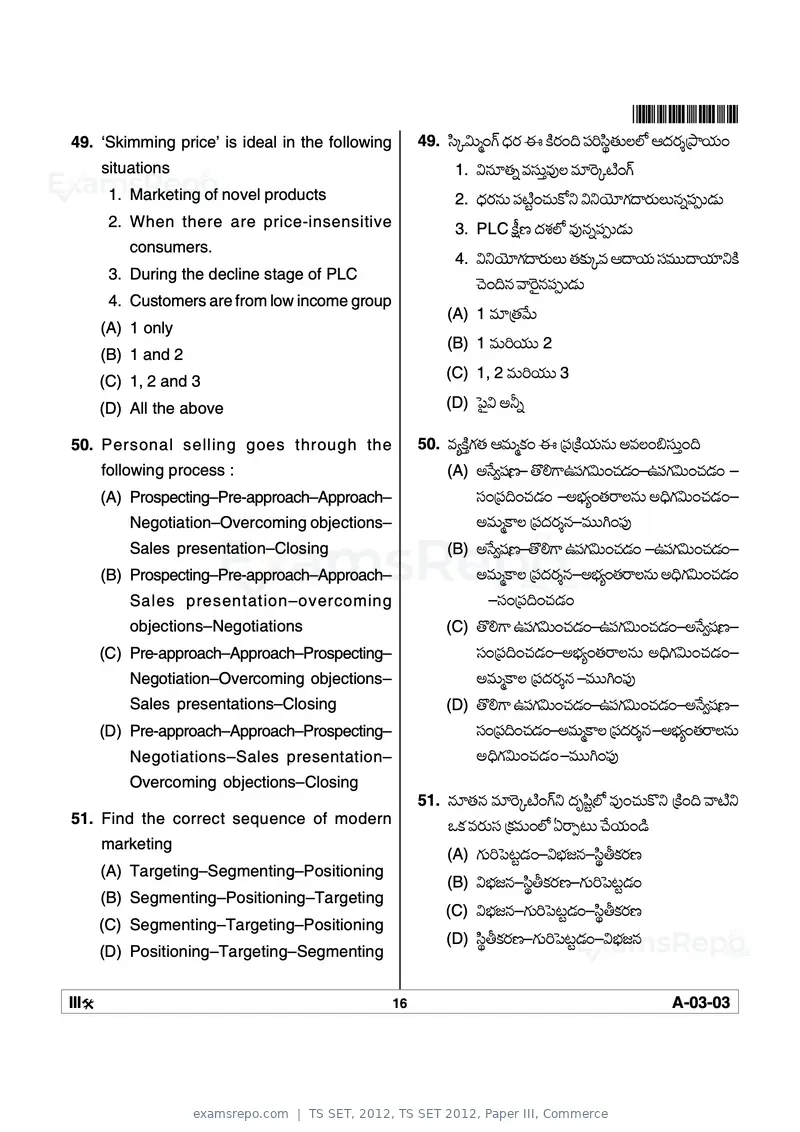
Text of page 16
*A0303*
49. ‘Skimming price’ is ideal in the following 49. íÜPÑ$à Vü «§æþÆæÿ D MìüÆæÿ ¨ ç³Çíܦèþ$ËÌZ B§æþÆæÿØ{´ëÄæý$
situations 1. ѯèþ*èþ² ÐèþçÜ$¢Ðèþ#Ë Ðèþ*ÆðÿPsìý Vü
1. Marketing of novel products 2. «§æþÆæÿ¯èþ$ ç³sìýt ^èþ$Mø° Ñ°Äñý*Væü§éÆæÿ$Ë$¯èþ²ç³yæþ$
2. When there are price-insensitive 3. PLC îü×ý §æþÔèýÌZ Ðèþ#¯èþ²ç³yæþ$
consumers.
4. Ñ°Äñý*Væü§éÆæÿ$Ë$ èþMæü$PÐèþ B§éÄæý$ çÜÐèþ$$§éÄæý*°Mìü
3. During the decline stage of PLC
^ðþ ¨¯èþ ÐéÆðÿO¯èþç³yæþ$
4. Customers are from low income group
(A) 1 Ðèþ*{èþÐóþ$
(A) 1 only
(B) 1 Ðèþ$ÇÄæý$$ 2
(B) 1 and 2
(C) 1, 2 Ðèþ$ÇÄæý$$ 3
(C) 1, 2 and 3
(D) All the above (D) ò³OÑ A±²
50. Personal selling goes through the 50. ÐèþÅMìü¢Væüèþ BÐèþ$ÃMæü
D {ç³{MìüÄæý$¯èþ$ AÐèþË ¼çÜ$¢ ¨
following process : (A) A¯óþÓçÙ× – öÍV>Eç³VæüÑ$ ^èþyæþ –Eç³VæüÑ$ ^èþyæþ þ–
(A) Prospecting–Pre-approach–Approach– çÜ {糨 ^èþyæþ þ–A¿æýÅ èþÆ>˯èþ$ A«¨VæüÑ$ ^èþyæþ –
Negotiation–Overcoming objections– AÐèþ$ÃM>Ë {糧æþÆæÿدèþ–Ðèþ$$W ç³#
Sales presentation–Closing (B) A¯óþÓçÙ×ý–öÍV> Eç³VæüÑ$ ^èþyæþ þ–Eç³VæüÑ$ ^èþyæþ –
(B) Prospecting–Pre-approach–Approach– AÐèþ$ÃM>Ë {糧æþÆæÿدèþ–A¿æýÅ èþÆ>˯èþ$ A«¨VæüÑ$ ^èþyæþ
Sales presentation–overcoming þ –çÜ {糨 ^èþyæþ
objections–Negotiations (C) öÍV> Eç³VæüÑ$ ^èþyæþ –Eç³VæüÑ$ ^èþyæþ –A¯óþÓçÙ×ý–
(C) Pre-approach–Approach–Prospecting– çÜ {糨 ^èþyæþ –A¿æýÅ èþÆ>˯èþ$ A«¨VæüÑ$ ^èþyæþ –
Negotiation–Overcoming objections– AÐèþ$ÃM>Ë {糧æþÆæÿدèþ –Ðèþ$$W ç³#
Sales presentations–Closing (D) öÍV> Eç³VæüÑ$ ^èþyæþ –Eç³VæüÑ$ ^èþyæþ –A¯óþÓçÙ×ý–
(D) Pre-approach–Approach–Prospecting– çÜ {糨 ^èþyæþ –AÐèþ$ÃM>Ë {糧æþÆæÿدèþ –A¿æýÅ èþÆ>˯èþ$
Negotiations–Sales presentation– A«¨VæüÑ$ ^èþyæþ –Ðèþ$$W ç³#
Overcoming objections–Closing
51. ¯èþ*èþ¯èþ Ðèþ*ÆðÿPsìý Vü° §æþíÙtÌZ Ðèþ# ^èþ$Mö° {Mìü ¨ Ðésìý°
51. Find the correct sequence of modern JMæü ÐèþÆæÿ$çÜ {MæüÐèþ$ ÌZ HÆ>µr$ ^óþÄæý$ yìþ
marketing
(A) Væü$Çò³rtyæþ –Ñ¿æýf¯èþ–íܦ¡MæüÆæÿ×ý
(A) Targeting–Segmenting–Positioning
(B) Ñ¿æýf¯èþ–íܦ¡MæüÆæÿ×ý–Væü$Çò³rtyæþ
(B) Segmenting–Positioning–Targeting
(C) Ñ¿æýf¯èþ–Væü$Çò³rtyæþ –íܦ¡MæüÆæÿ×ý
(C) Segmenting–Targeting–Positioning
(D) íܦ¡MæüÆæÿ×ý–Væü$Çò³rtyæþ –Ñ¿æýf¯èþ
(D) Positioning–Targeting–Segmenting
III@ 16 A-03-03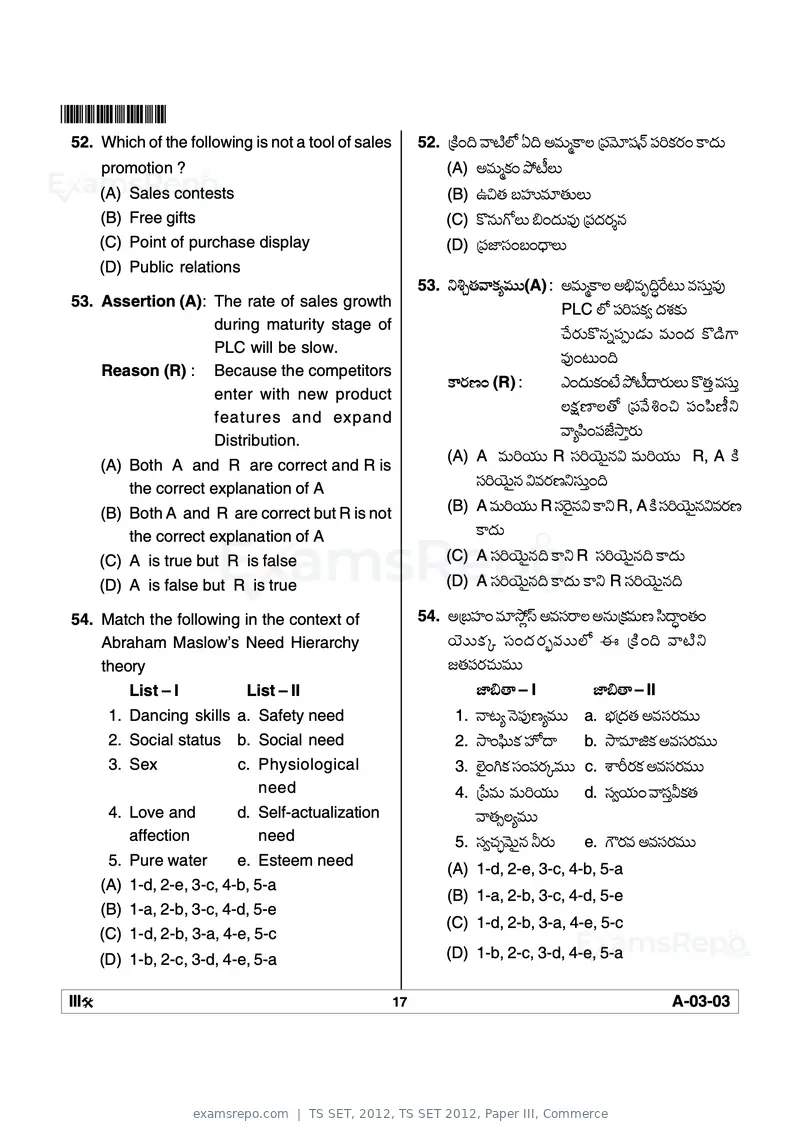
Text of page 17
*A0303*
52. Which of the following is not a tool of sales 52. {Mìü ¨ ÐésìýÌZ H¨ AÐèþ$ÃM>Ë {ç³Ððþ*çÙ¯þ ç³ÇMæüÆæÿ M>§æþ$
promotion ? (A) AÐèþ$ÃMæü´ùsîýË$
(A) Sales contests (B) E_èþ ºçßý$Ðèþ*èþ$Ë$
(B) Free gifts (C) Mö¯èþ$VøË$ ¼ §æþ$Ðèþ# {糧æþÆæÿدèþ
(C) Point of purchase display (D) {ç³gêçÜ º «§éË$
(D) Public relations
53. °ÕaèþÐéMæüÅÐèþ$$(A) : AÐèþ$ÃM>Ë AÀÐèþ¨®Æóÿr$ ÐèþçÜ$¢Ðèþ#
53. Assertion (A): The rate of sales growth
PLC ÌZ ç³Çç³MæüÓ §æþÔèýMæü$
during maturity stage of
^óþÆæÿ$Mö¯èþ²ç³yæþ$ Ðèþ$ §æþ MöyìþV>
PLC will be slow.
Ðèþ# r$ ¨
Reason (R) : Because the competitors
M>Ææÿ×ý (R) : G §æþ$Mæü sôý ´ùsîý§éÆæÿ$Ë$ Möèþ¢ ÐèþçÜ$¢
enter with new product
Ëæü×êËø {ç³ÐóþÕ _ ç³ í³×îý°
features and expand
Distribution.
ÐéÅí³ ç³gôýÝë¢Ææÿ$
(A) A Ðèþ$ÇÄæý$$ R çÜÇÄñý$O¯èþÑ Ðèþ$ÇÄæý$$ R, A Mìü
(A) Both A and R are correct and R is
the correct explanation of A
çÜÇÄñý$O¯èþ ÑÐèþÆæÿ×ý°çÜ$¢ ¨
(B) Both A and R are correct but R is not (B) A Ðèþ$ÇÄæý$$ R çÜÆðÿO¯èþÑ M>° R, A Mìü çÜÇÄñý$O¯èþÑÐèþÆæÿ×
the correct explanation of A M>§æþ$ý
(C) A is true but R is false (C) A çÜÇÄñý$O¯èþ¨ M>°ýR çÜÇÄñý$O¯èþ¨ M>§æþ$
(D) A is false but R is true (D) A çÜÇÄñý$O¯èþ¨ M>§æþ$ M>° R çÜÇÄñý$O¯èþ¨
54. Match the following in the context of 54. A{ºçßý Ðèþ*ÝùÏÜ AÐèþçÜÆ>Ë A¯èþ${MæüÐèþ$×ý íÜ§é® èþ
Abraham Maslow’s Need Hierarchy Äñ ý $$Mæ ü P ç Ü §æ þ Ææ ÿ ÂÐè þ $$ÌZ D {Mì ü ¨ Ðésì ý °
theory fèþç³Ææÿ^èþ$Ðèþ$$
List – I List – II gê¼é – I gê¼é – II
1. Dancing skills a. Safety need 1. ¯érÅ ¯ðþç³#×ýÅÐèþ$$ a. ¿æý{§æþèþ AÐèþçÜÆæÿÐèþ$$
2. Social status b. Social need 2. Ýë í$Mæü çßZ§é b. ÝëÐèþ*hMæü AÐèþçÜÆæÿÐèþ$$
3. Sex c. Physiological 3. ÌñýO WMæü çÜ ç³ÆæÿPÐèþ$$ c. ÔéÈÆæÿMæü AÐèþçÜÆæÿÐèþ$$
need 4. {õ³Ðèþ$ Ðèþ$ÇÄæý$$ d. çÜÓÄæý$ ÐéçÜ¢ÒMæüèþ
4. Love and d. Self-actualization ÐéèþÞËÅÐèþ$$
affection need 5. çÜÓ^èþeÐðþ$O¯èþ ±Ææÿ$ e. VúÆæÿÐèþ AÐèþçÜÆæÿÐèþ$$
5. Pure water e. Esteem need
(A) 1-d, 2-e, 3-c, 4-b, 5-a
(A) 1-d, 2-e, 3-c, 4-b, 5-a
(B) 1-a, 2-b, 3-c, 4-d, 5-e
(B) 1-a, 2-b, 3-c, 4-d, 5-e
(C) 1-d, 2-b, 3-a, 4-e, 5-c
(C) 1-d, 2-b, 3-a, 4-e, 5-c
(D) 1-b, 2-c, 3-d, 4-e, 5-a (D) 1-b, 2-c, 3-d, 4-e, 5-a
III@ 17 A-03-03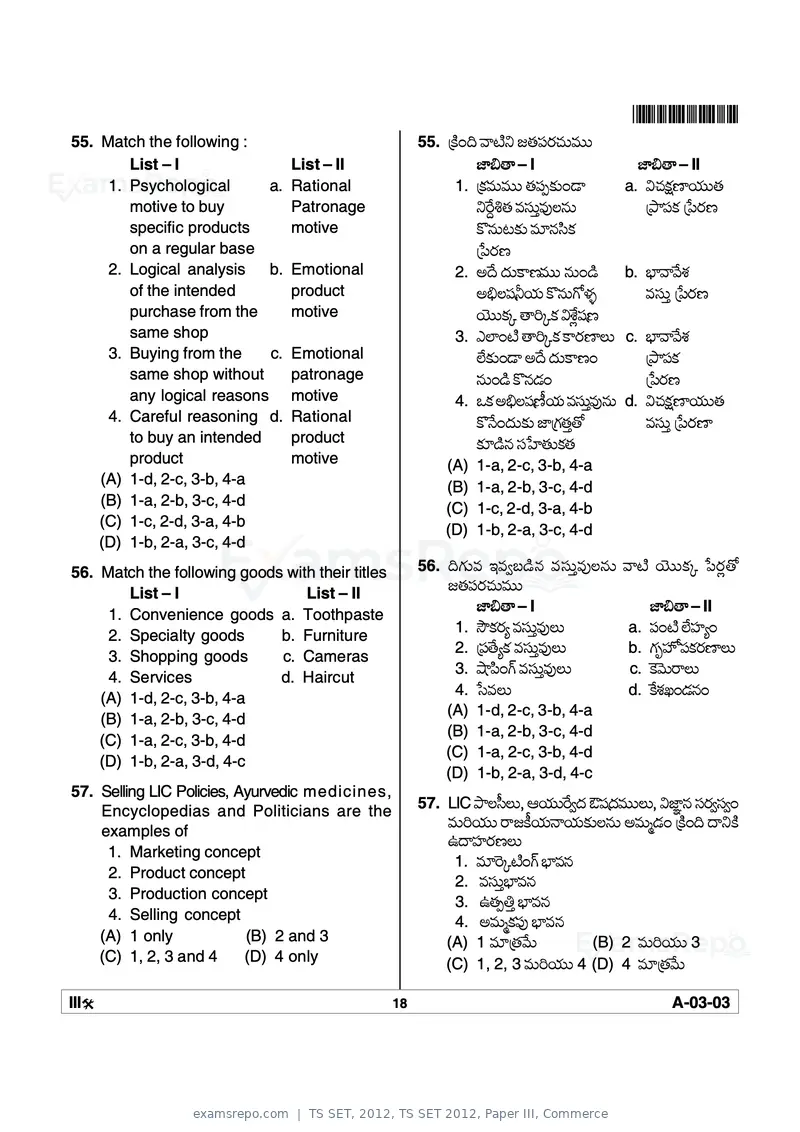
Text of page 18
*A0303*
55. Match the following : 55. {Mìü ¨ Ðésìý° fèþç³Ææÿ^èþ$Ðèþ$$
List – I List – II gê¼é – I gê¼é – II
1. Psychological a. Rational 1. {MæüÐèþ$Ðèþ$$ èþç³µMæü$ yé a. Ñ^èþæü×êÄæý$$èþ
motive to buy Patronage °ÆóÿªÕèþ ÐèþçÜ$¢Ðèþ#˯èþ$ {´ëç³Mæü {õ³Ææÿ×ý
specific products motive Mö¯èþ$rMæü$ Ðèþ*¯èþíÜMæü
on a regular base {õ³Ææÿ×ý
2. Logical analysis b. Emotional 2. A§óþ §æþ$M>×Ðèþ$$ ¯èþ$ yìþ b. ¿êÐéÐóþÔèý
of the intended product AÀËçÙ±Äæý$ Mö¯èþ$Vøâæýå ÐèþçÜ$¢ {õ³Ææÿ×ý
purchase from the motive Äñý$$MæüP éÇPMæü ÑÔóýÏçÙ×ý
same shop 3. GÌê sìý éÇPMæü M>Ææÿ×êË$ c. ¿êÐéÐóþÔèý
3. Buying from the c. Emotional ÌôýMæü$ yé A§óþ §æþ$M>×ý {´ëç³Mæü
same shop without patronage ¯èþ$ yìþ Mö¯èþyæþ {õ³Ææÿ×ý
any logical reasons motive 4. JMæü AÀËçÙ×îýÄæý$ ÐèþçÜ$¢Ðèþ#¯èþ$ d. Ñ^èþæü ×êÄæý$$èþ
4. Careful reasoning d. Rational Mö¯óþ §æþ$Mæü$ gê{Væüèþ¢ø ÐèþçÜ$¢ {õ³Ææÿ×ê
to buy an intended product Mæü*yìþ¯èþ çÜõßýèþ$Mæüèþ
product motive (A) 1-a, 2-c, 3-b, 4-a
(A) 1-d, 2-c, 3-b, 4-a (B) 1-a, 2-b, 3-c, 4-d
(B) 1-a, 2-b, 3-c, 4-d
(C) 1-c, 2-d, 3-a, 4-b
(C) 1-c, 2-d, 3-a, 4-b
(D) 1-b, 2-a, 3-c, 4-d
(D) 1-b, 2-a, 3-c, 4-d
56. Match the following goods with their titles 56. ¨Væü$Ðèþ CÐèþÓºyìþ¯èþ ÐèþçÜ$¢Ðèþ#˯èþ$ Ðésìý Äñý$$MæüP õ³ÆæÿÏø
List – I List – II fèþç³Ææÿ^èþ$Ðèþ$$
1. Convenience goods a. Toothpaste
gê¼é – I gê¼é – II
1. ÝûMæüÆæÿÅ ÐèþçÜ$¢Ðèþ#Ë$ a. ç³ sìý ÌôýçßýÅ
2. Specialty goods b. Furniture
2. {ç³óþÅMæü ÐèþçÜ$¢Ðèþ#Ë$ b. VæüçßZç³MæüÆæÿ×êË$
3. Shopping goods c. Cameras
3. Úëí³ Vü ÐèþçÜ$¢Ðèþ#Ë$ c. MðüÐðþ$Æ>Ë$
4. Services d. Haircut
4. õÜÐèþË$ d. MóüÔèýQ yæþ¯èþ
(A) 1-d, 2-c, 3-b, 4-a
(A) 1-d, 2-c, 3-b, 4-a
(B) 1-a, 2-b, 3-c, 4-d
(B) 1-a, 2-b, 3-c, 4-d
(C) 1-a, 2-c, 3-b, 4-d
(C) 1-a, 2-c, 3-b, 4-d
(D) 1-b, 2-a, 3-d, 4-c
(D) 1-b, 2-a, 3-d, 4-c
57. Selling LIC Policies, Ayurvedic medicines,
Encyclopedias and Politicians are the 57. LIC ´ëËïÜË$, BÄæý$$ÆóÿÓ§æþ LçÙ§æþÐèþ$$Ë$, Ñgêq¯èþ çÜÆæÿÓçÜÓ
examples of
Ðèþ$ÇÄæý$$ Æ>fMîüÄæý$¯éÄæý$Mæü$˯èþ$ AÐèþ$Ãyæþ {Mìü ¨ §é°Mìü
E§éçßýÆæÿ×ýË$
1. Marketing concept
1. Ðèþ*ÆðÿPsìý Vü ¿êÐèþ¯èþ
2. Product concept
2. ýÐèþçÜ$¢¿êÐèþ¯èþ
3. Production concept 3. ýEèþµ¢ ¿êÐèþ¯èþ
4. Selling concept 4. ýAÐèþ$ÃMæüç³# ¿êÐèþ¯èþ
(A) 1 only (B) 2 and 3 (A) 1 Ðèþ*{èþÐóþ$ (B) 2 ýÐèþ$ÇÄæý$$ 3
(C) 1, 2, 3 and 4 (D) 4 only (C) 1, 2, 3 Ðèþ$ÇÄæý$$ 4 (D) 4 ýÐèþ*{èþÐóþ$
III@ 18 A-03-03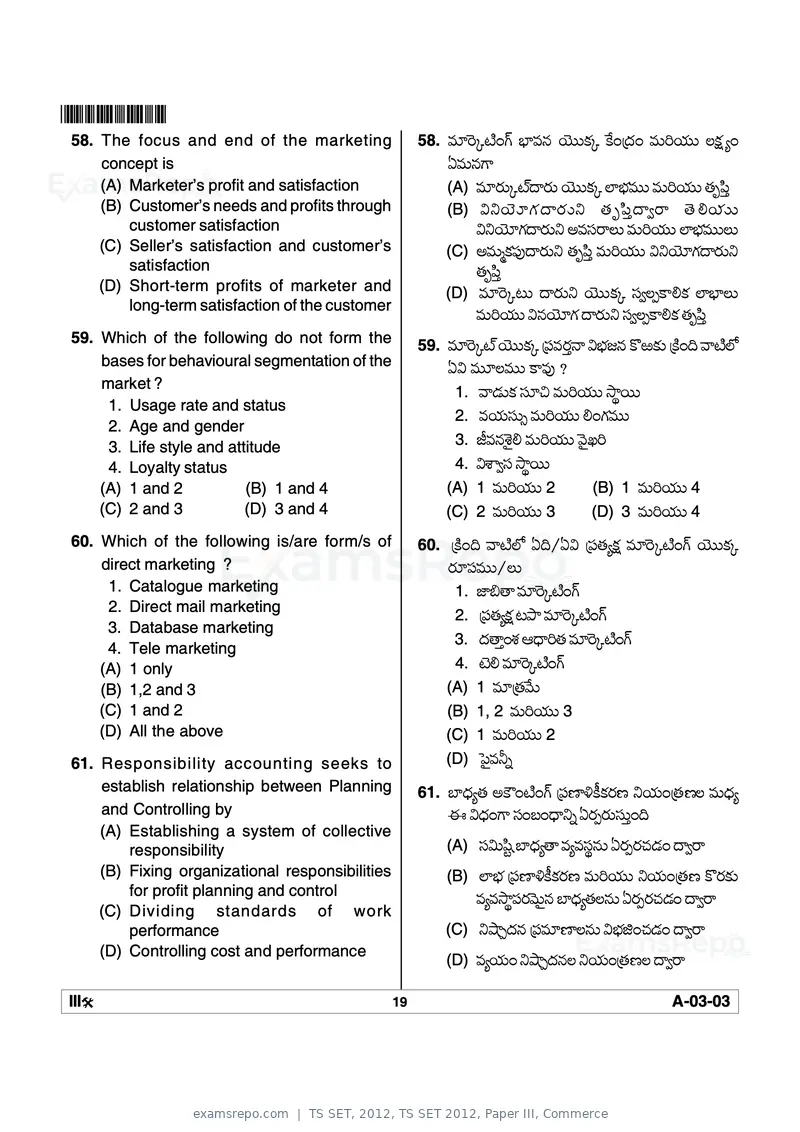
Text of page 19
*A0303*
58. The focus and end of the marketing 58. Ðèþ*ÆðÿPsìý Vü ¿êÐèþ¯èþ Äñý$$MæüP Móü {§æþ Ðèþ$ÇÄæý$$ ËæüüÅ
concept is HÐèþ$¯èþV>
(A) Marketer’s profit and satisfaction (A) Ðèþ*Ææÿ$Psý§éÆæÿ$ Äñý$$MæüP Ìê¿æýÐèþ$$ Ðèþ$ÇÄæý$$ èþí³¢
(B) Customer’s needs and profits through (B) ýÑ°Äñ ý *Væ ü §éÆæ ÿ $° è þ í ³ ¢ § éÓÆ> ð þ ÍÄæ ý $$
customer satisfaction Ñ°Äñý*Væü§éÆæÿ$° AÐèþçÜÆ>Ë$ Ðèþ$ÇÄæý$$ Ìê¿æýÐèþ$$Ë$
(C) Seller’s satisfaction and customer’s (C) AÐèþ$ÃMæüç³#§éÆæÿ$° èþí³¢ Ðèþ$ÇÄæý$$ Ñ°Äñý*Væü§éÆæÿ$°
satisfaction èþí³¢
(D) Short-term profits of marketer and (D) ýÐèþ*ÆðÿPr$ §éÆæÿ$° Äñý$$MæüP çÜÓ˵M>ÍMæü Ìê¿êË$
long-term satisfaction of the customer
Ðèþ$ÇÄæý$$ ѯèþÄñý*Væü §éÆæÿ$° çÜÓ˵M>ÍMæü èþí³¢
59. Which of the following do not form the 59. Ðèþ*ÆðÿPsý Äñý$$MæüP {ç³ÐèþÆæÿ¢¯é Ñ¿æýf¯èþ MöýMæü$ {Mìü ¨ ÐésìýÌZ
bases for behavioural segmentation of the HÑ Ðèþ$*ËÐèþ$$ M>Ðèþ# ?
market ? 1. ýÐéyæþ$Mæü çÜ*_ Ðèþ$ÇÄæý$$ Ýë¦Æÿ$$
1. Usage rate and status
2. ýÐèþÄæý$çÜ$Þ Ðèþ$ÇÄæý$$ Í VæüÐèþ$$
2. Age and gender
3. Life style and attitude 3. iÐèþ¯èþÔðýOÍ Ðèþ$ÇÄæý$$ ÐðþOQÇ
4. Loyalty status 4. ÑÔéÓçÜ Ýë¦Æÿ$$
(A) 1 and 2 (B) 1 and 4 (A) 1 ýÐèþ$ÇÄæý$$ 2 (B) 1 ýÐèþ$ÇÄæý$$ 4
(C) 2 and 3 (D) 3 and 4 (C) 2 ýÐèþ$ÇÄæý$$ 3 (D) 3 ýÐèþ$ÇÄæý$$ 4
60. Which of the following is/are form/s of 60. ý{Mìü ¨ ÐésìýÌZ H¨/HÑ {ç³èþÅæü Ðèþ*ÆðÿPsìý Vü Äñý$$MæüP
direct marketing ? Ææÿ*ç³Ðèþ$$/Ë$
1. Catalogue marketing 1. gê¼é Ðèþ*ÆðÿPsìý Vü
2. Direct mail marketing
2. ý{ç³èþÅæü r´ë Ðèþ*ÆðÿPsìý Vü
3. Database marketing
3. ý§æþé¢ Ôèý B«§éÇèþ Ðèþ*ÆðÿPsìý Vü
4. Tele marketing
(A) 1 only 4. ýsñýÍ Ðèþ*ÆðÿPsìý Vü
(B) 1,2 and 3 (A) 1 ýÐèþ*{èþÐóþ$
(C) 1 and 2 (B) 1, 2 ýÐèþ$ÇÄæý$$ 3
(D) All the above (C) 1 ýÐèþ$ÇÄæý$$ 2
61. Responsibility accounting seeks to (D) ýò³OÐèþ±²
establish relationship between Planning 61. »ê«§æþÅèþ AMú sìý Vü {ç³×êãMîüMæüÆæÿ×ý °Äæý$ {èþ ×Ë Ðèþ$«§æþÅ
and Controlling by D Ñ«§æþ V> çÜ º «§é°² HÆæÿµÆæÿ$çÜ$¢ ¨
(A) Establishing a system of collective
responsibility (A) ýçÜÑ$íÙt »ê«§æþÅé ÐèþÅÐèþçܦ¯èþ$ HÆæÿµÆæÿ^èþyæþ §éÓÆ>
(B) Fixing organizational responsibilities (B) ýÌê¿æý {ç³×êãMîüMæüÆæÿ×ý Ðèþ$ÇÄæý$$ °Äæý$ {èþ×ý MöÆæÿMæü$
for profit planning and control ÐèþÅÐèþÝë¦ç³ÆæÿÐðþ$O¯èþ »ê«§æþÅèþ˯èþ$ HÆæÿµÆæÿ^èþyæþ §éÓÆ>
(C) Dividing standards of work
performance (C) ý°Ú뵧æþ¯èþ {ç³Ðèþ*×ê˯èþ$ Ñ¿æýh ^èþyæþ §éÓÆ>
(D) Controlling cost and performance
(D) ÐèþÅÄæý$ °Ú뵧æþ¯èþË °Äæý$ {èþ×ýË §éÓÆ>
III@ 19 A-03-03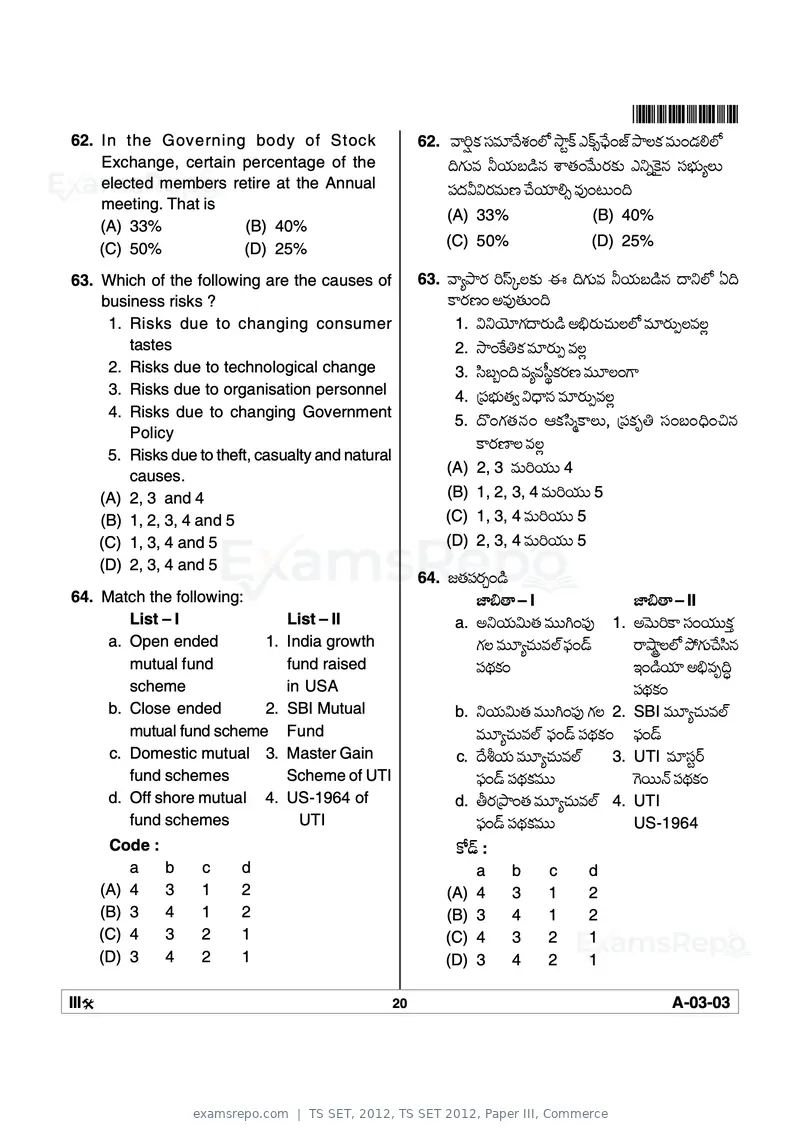
Text of page 20
*A0303*
62. In the Governing body of Stock 62. ýÐéÇÛMæü çÜÐèþ*ÐóþÔèý ÌZ ÝëtMü GMüÞbóþ gý ´ëËMæü Ðèþ$ yæþÍÌZ
Exchange, certain percentage of the ¨Væü$Ðèþ ±Äæý$ºyìþ¯èþ Ôéèþ Ðóþ$ÆæÿMæü$ G°²MðüO¯èþ çÜ¿æý$ÅË$
elected members retire at the Annual 糧æþÒÑÆæÿÐèþ$×ý ^óþÄæý*ÍÞ Ðèþ# r$ ¨
meeting. That is
(A) 33% (B) 40%
(A) 33% (B) 40%
(C) 50% (D) 25% (C) 50% (D) 25%
63. Which of the following are the causes of 63. ÐéÅ´ëÆæÿ ÇÜPËMæü$ D ¨Væü$Ðèþ ±Äæý$ºyìþ¯èþ §é°ÌZ H¨
business risks ? M>Ææÿ×ý AÐèþ#èþ$ ¨
1. Risks due to changing consumer 1. Ñ°Äñý*Væü§éÆæÿ$yìþ AÀÆæÿ$^èþ$ËÌZ Ðèþ*Ææÿ$µËÐèþËÏ
tastes 2. Ýë MóüMæü Ðèþ*Ææÿ$µ ÐèþËÏ
2. Risks due to technological change 3. íܺ¾ ¨ ÐèþÅÐèþïܦMæüÆæÿ×ý Ðèþ$*Ë V>
3. Risks due to organisation personnel 4. {糿æý$èþÓ Ñ«§é¯èþ Ðèþ*Ææÿ$µÐèþËÏ
4. Risks due to changing Government
5. §ö Væüèþ¯èþ BMæüíÜÃM>Ë$, {ç³Mæü çÜ º «¨ _¯èþ
Policy
M>Ææÿ×êË ÐèþËÏ
5. Risks due to theft, casualty and natural
(A) 2, 3 Ðèþ$ÇÄæý$$ 4
causes.
(A) 2, 3 and 4 (B) 1, 2, 3, 4 Ðèþ$ÇÄæý$$ 5
(B) 1, 2, 3, 4 and 5 (C) 1, 3, 4 Ðèþ$ÇÄæý$$ 5
(C) 1, 3, 4 and 5 (D) 2, 3, 4 Ðèþ$ÇÄæý$$ 5
(D) 2, 3, 4 and 5
64. fèþç³Ææÿa yìþ
64. Match the following: gê¼é – I gê¼é – II
List – I List – II a. A°Äæý$Ñ$èþ Ðèþ$$W ç³# 1. AÐðþ$ÇM> çÜ Äæý$$Mæü¢
a. Open ended 1. India growth VæüË Ðèþ$*Å^èþ$ÐèþÌý ç yþ Æ>ÚëËÌZ ´ùVæü$^óþíܯèþ
mutual fund fund raised ç³£æþMæü C yìþÄæý* AÀÐèþ¨®
scheme in USA ç³£æþMæü
b. Close ended 2. SBI Mutual b. °Äæý$Ñ$èþ Ðèþ$$W ç³# VæüË 2. SBI Ðèþ$*Å^èþ$ÐèþÌý
mutual fund scheme Fund Ðèþ$*Å^èþ$ÐèþÌý ç yþ ç³£æþMæü ç yþ
c. Domestic mutual 3. Master Gain c. §óþÖÄæý$ Ðèþ$*Å^èþ$ÐèþÌý 3. UTI Ðèþ*çÜtÆÿ
fund schemes Scheme of UTI ç yþ ç³£æþMæüÐèþ$$ VðüÆÿ$$¯þ ç³£æþMæü
d. Off shore mutual 4. US-1964 of d. ¡Ææÿ{´ë èþ Ðèþ$*Å^èþ$ÐèþÌý 4. UTI
fund schemes UTI ç yþ ç³£æþMæüÐèþ$$ US-1964
Code : Møyþ :
a b c d a b c d
(A) 4 3 1 2 (A) 4 3 1 2
(B) 3 4 1 2 (B) 3 4 1 2
(C) 4 3 2 1 (C) 4 3 2 1
(D) 3 4 2 1 (D) 3 4 2 1
III@ 20 A-03-03
Text of page 21
*A0303*
65. Match the following : 65. fèþç³Ææÿa yìþ
Group-A Group-B çÜÐèþ$*çßýÐèþ$$-A çÜÐèþ$*çßýÐèþ$$-B
a. The Indian Contract Act 1. 1999 a. ¿êÆæÿèþ M> {sêMæü$tË ^èþrt 1. 1999
b. FEMA Act 2. 1872 b. FEMA ^èþrt 2. 1872
c. The Securities c. òÜMæü*ÅÇsîýË M> {sêMæü$t
Contracts Act 3. 1934 ^èþrt 3. 1934
d. RBI Act 4. 1956 d. RBI ^èþrt 4. 1956
Code : Møyþ :
a b c d a b c d
(A) 1 2 3 4 (A) 1 2 3 4
(B) 4 3 2 1 (B) 4 3 2 1
(C) 2 1 4 3 (C) 2 1 4 3
(D) 3 4 1 2 (D) 3 4 1 2
66. Match the following : 66. fèþç³Ææÿa yìþ
Group – A Group – B çÜÐèþ$*çßýÐèþ$$-A çÜÐèþ$*çßýÐèþ$$-B
a. HDFC 1. Credit Rating a. HDFC 1. {Mðüyìþsý Æóÿsìý Vü
b. ICRA 2. Housing Finance b. ICRA 2. çßoíÜ Vü òO¯é¯þÞ
c. NCDEX 3. Insurance c. NCDEX 3. ÁÐèþ*
d. LIC 4. Commodity trading d. LIC 4. ÐèþçÜ$¢Ðèþ#Ë ÐèþÆæÿ¢MæüÐèþ$$
Code :
Møyþ :
(A) a-2, b-1, c-4, d-3
(A) a-2, b-1, c-4, d-3
(B) a-1, b-2, c-3, d-4
(B) a-1, b-2, c-3, d-4
(C) a-4, b-3, c-2, d-1
(C) a-4, b-3, c-2, d-1
(D) a-3, b-4, c-1, d-2
(D) a-3, b-4, c-1, d-2
67. Assertion (A) : Mutual fund managers
67. °Õaèþ ÐéMæüÅÐèþ$$ (A) : Ðèþ$*Å^èþ$ÐèþÌý ç yæþ$ °Æ>ÓçßýMæü$Ë$
are the only people
allowed to make a Ðèþ*{èþÐóþ$ Ðèþ$*Å^èþ$ÐèþÌý ç yæþ$
market in mutual fund Äæ ý $*°rÏ Ì Z Ðè þ *Æð ÿ Psì ý Væ ü $
units. ^óþÄæý$VæüËÆæÿ$
Reason (R) : They are prepared to M>Ææÿ×ýÐèþ$$ (R) : ÐéÆæÿ$ °Ææÿ èþÆæÿ V> Äæý$*°rϯèþ$
buy units from and sell Mö¯èþyé°Mìü, AÐèþ$Ãyé°Mìü
units to the public at any çÜ íܧæþ® V> E sêÆæÿ$
time.
(A) A çÜÇÄñý$O¯èþ¨ M>° R çÜÇÄñý$O¯èþ¨ M>§æþ$
(A) A is correct but R is incorrect
(B) A and R are correct (B) A Ðèþ$ÇÄæý$$ R çÜÇÄñý$O¯èþÑ
(C) A is incorrect but R is correct (C) A çÜÇÄñý$O¯èþ¨ M>§æþ$M>° R çÜÇÄñý$O¯èþ¨
(D) A and R are incorrect (D) A Ðèþ$ÇÄæý$$ R çÜÇÄñý$O¯èþÑ M>Ðèþ#
III@ 21 A-03-03
Text of page 22
*A0303*
68. Identify the stages in Venture Capital 68. Ððþ ^èþÆÿ Ðèþ$*Ë«§æþ¯èþ ò³r$tºyìþÌZ §æþÔèý˯èþ$ Væü$Ç¢ ^èþ yìþ
Financing (A) Ððþ$$§æþsì ý§æþ¸ë ò³r$tºyìþ Ðèþ$ÇÄæý$$ Æðÿ yæþÐèþ §æþ¸ë
(A) First round financing and second ò³r$tºyìþ
round financing
(B) First round financing, second round (B) Ððþ$$§æþsìý §æþ¸ë ò³r$tºyìþ, Æðÿ yæþÐèþ §æþ¸ë ò³r$tºyìþ
financing and final round financing Ðèþ$ÇÄæý$$ èþ$¨ §æþ¸ë ò³r$tºyìþ
(C) Seed money stage, first round (C) Ñèþ¢¯èþç³# {§æþÐèþŧæþÔèý, Ððþ$$§æþsìý §æþ¸ë ò³r$tºyìþ Ðèþ$ÇÄæý$$
financing, second round financing Æðÿ yæþÐèþ §æþ¸ë ò³r$tºyìþ
(D) Seed money stage, start up stage, first (D) Ñèþ¢¯èþç³# {§æþÐèþŧæþÔèý, {´ëÆæÿ ¿æý§æþÔèý, Ððþ$$§æþsìý §æþ¸ë
round financing, second round ò³r$tºyìþ, Æðÿ yæþÐèþ §æþ¸ë ò³r$tºyìþ, Ðèþ$*yæþÐèþ §æþ¸ë
financing, third round financing and ò³r$tºyìþ Ðèþ$ÇÄæý$$ ¯éËYÐèþ §æþ¸ë ò³r$tºyìþ
fourth round financing
69. Which of the following is a part of 69. D ¨Væü$Ðèþ ÐésìýÌZ H¨ »ê«§æþÅé AMúP sìý Vü ¿êVæüÐèþ$$
responsibility accounting ? (A) ÐèþÅÄæý$Móü {§éË$
(A) Cost centres
(B) {§æþÐèþÅ Móü {§éË$
(B) Money centres
(C) Purchase centres (C) Mö¯èþ$VøË$ Móü {§éË$
(D) Selling centres (D) AÐèþ$ÃMæü Móü {§éË$
70. The following are the approaches to 70. {§æþÐøÅ˾×ý AMúP sìý VüMìü §æþMæüµ£éË$ ¨Væü$Ðèþ±Äæý$ºyìþ¯èþÑ
inflation accounting 1. {ç³çÜ$¢èþ ÑË$Ðèþ §æþMæüµ£æþÐèþ$$
1. Present value approach 2. {ç³çÜ$¢èþ ÐèþÅÄæý$ AMú sìý Vü §æþMæüµ£æþÐèþ$$
2. Current cost accounting approach 3. ÐéËtÆÿ §æþMæüµ£æþÐèþ$$
3. Walter’s approach 4. {ç³çÜ$¢èþ Mö¯èþ$VøË$ ÔèýMìü¢ §æþMæüµ£æþÐèþ$$
4. Current purchasing power approach
Møyþ :
Code :
(A) 1 Ðèþ$ÇÄæý$$ 3 (B) 2 Ðèþ$ÇÄæý$$ 4
(A) 1 and 3 (B) 2 and 4
(C) 1, 2 Ðèþ$ÇÄæý$$ 4 (D) ò³O¯èþ Æÿ$$_a¯èþ Ðèþ°²Äæý$*
(C) 1, 2 and 4 (D) All the above
71. The following are the Money Market 71. {Mìü §æþ Æÿ$$ÐèþÓºyìþ¯èþ ÐésìýÌZ çÜÇÄñý$O¯èþ {§æþÐèþÅ Ðèþ*ÆðÿPsý
Instruments Ý뫧æþ¯éË$
1. Treasury Bills 1. {sñýfÈ ¼Ë$ÏË$
2. Commercial Paper 2. Ðé×ìýfÅ ç³{éË$
3. Repo Instruments 3. Æðÿ´ù Ý뫧æþ¯éË$
4. Shares & Debentures 4. ÐésêË$ Ðèþ$ÇÄæý$$ yìþ»ñý ^èþÆæÿ$Ï
Choose the correct Code : çÜÇÄñý$O¯èþ Møyþ° G°²Mæü ^óþÄæý$ yìþ
(A) 1 and 4 (A) 1 Ðèþ$ÇÄæý$$ 4
(B) 1 and 3 (B) 1 Ðèþ$ÇÄæý$$ 3
(C) 1, 2 and 4 (C) 1, 2 Ðèþ$ÇÄæý$$ 4
(D) 1, 2 and 3 (D) 1, 2 Ðèþ$ÇÄæý$$ 3
III@ 22 A-03-03
Text of page 23
*A0303*
Para Phrasing BÐèþV>çßý¯èþ
Read the following passage and answer Q. 72
Æðÿ yæþ$ ÌôýMæü GMæü$PÐèþ çÜ çܦË$, EÐèþ$ÃyìþV> MæüËíÜ JMæü Möèþ¢ ÐéÅ´ëÆæÿ
to Q. 75 that follow : çÜ çܦV> çÜíÙt 糺yìþ, ^èþrtç³Ææÿ V> ¯éÅÄæý$ç³Ææÿ V>, Ðèþ$*Ë ø,
Two or more firms join together to create a new ÐóþÆæÿ$V> Ðèþ$ÇÄæý$$ ÑËæü × V> E r$ ¨. EÐèþ$Ãyìþ ÐéÅ´ëÆæÿÐèþ$$Ë$
business entity that is legally separate and M>ÆøµÆóÿçÙ¯þË$V> {´ëÆæÿ À 糺yìþ, Ðèþ$$ §æþ$V> °Ææÿ~Æÿ$$ 糺yìþ¯èþ
distinct from its parents. Joint Ventures are °çÙµ¢ÌZ ¿êVæüçÜ$¢Ë^óþ °«§æþ$˯èþ$ çÜÐèþ$Mæü*Ææÿ$ar fÆæÿ$Væü$¯èþ$. EÐèþ$Ãyìþ
established as Corporations and owned by the ÐéÅ´ëÆæÿ çÜ çܦË$ ç³ ^èþ$Mö¯èþ² Äæý$fÐèþ*¯éÅ°² Mæü*yìþ E r$ ¨.
funding partners in the predetermined A èþÆ>j¡Äæý$ ÐéÅ´ëÆæÿ ÌZ EÐèþ$Ãyìþ ÐéÅ´ëÆ>Ë$ çÜÆæÿÓÝ뫧éÆæÿ×ý .
proportions. Joint Ventures involve shared ÝëÐèþ*hMæü, Ýë MóüMæü BǦMæü, Æ>fMîüÄæý$ Ððþ$$§æþÌñýO¯èþ A¯óþMæü ç³Æ>ÅÐèþÆæÿ×ý
ownership. Joint Ventures are common in M>ÆæÿM>Ë$ EÐèþ$Ãyìþ ÐéÅ´ëÆ>Ë$ HÆæÿµyæþsê°Mìü {´ùèþÞíßýÝë¢Æÿ$$.
international business. Various environmental EÐèþ$ÃyìþÐéÅ´ëÆæÿ çÜ çܦË$ AÐèþçÜÆæÿÐðþ$O¯èþ Ðèþ$*Ë«§æþ¯èþ , B«§æþ$°Mæü
factors like social, technological, economic and Ýë MóüMæü ç³Çgêq¯èþ , M>ÐèþËíܯèþ Ðóþ$ÆæÿMæü$ Ðèþ*¯èþÐèþ ¯óþÆæÿµÇèþ¯èþ ÐèþVðüOÆ>
political encourage the formation of Joint
§éÓÆ> AÐèþçÜÆæÿÐðþ$O¯èþ ºÌê°² çÜÐèþ$Mæü*Ça ѧóþÖ Ðèþ*ÆðÿPrÏÌZ D
Ventures. Joint Ventures provide required
strengths in terms of required capital. Latest
Mæü ò³±Ë$ ÇçÜ$P¯èþ$ ç³ ^èþ$Mæü$ sêÆÿ$$
technology, required human talent etc. and
ò³OÑçÙÄæý$ gê{Væüèþ¢V> A«§æþÅÄæý$¯èþ ^óþíܯèþ èþÆ>Óèþ D {Mìü ¨ {ç³Ôèý²ËMæü$
enable the companies to share the risks in the fÐéº$Ë$ CÐèþÓ yìþ.
foreign markets. 72. EÐèþ$Ãyìþ ÐéÅ´ëÆæÿ
72. Joint Venture is a (A) JMóü Äæý*fÐèþ*¯èþÅ
(A) Single Ownership (B) ºçßý$âæý Äæý*fÐèþ*¯èþÅ
(B) Multi Ownership (C) ç³ ^èþ$Mö¯èþ$ Äæý*fÐèþ*¯èþÅ
(C) Shared Ownership (D) ò³OÐésìýÌZ H© M>§æþ$
(D) None of these
73. EÐèþ$Ãyìþ ÐéÅ´ëÆæÿ A ¨ ^óþ¨
73. Joint Venture provides (A) AÐèþçÜÆæÿÐðþ$O¯èþ Ðèþ*¯èþÐèþ ¯óþÆæÿµÇèþ¯èþ
(A) Required human talent (B) Ýë MóüMæü ÔèýMìü¢
(B) Technology (C) Ðèþ$*Ë«§æþ¯èþ
(C) Capital
(D) ò³O¯èþ ^ðþí³µ¯èþÐèþ±²
(D) All of the above
74. EÐèþ$Ãyìþ ÐéÅ´ëÆæÿ HÆ>µr$¯èþ$ Mö°² M>ÆæÿM>Ë$ {糿êÑèþ
74. Certain factors affect the formation of Joint
Venture
^óþÝë¢Æÿ$$
(A) Æ>fMîüÄæý$ M>ÆæÿM>Ë$
(A) Political factors
(B) Social factors (B) ÝëÐèþ$hMæü M>ÆæÿM>Ë$
(C) Economic factors (C) BǦMæü M>ÆæÿM>Ë$
(D) All the above (D) ò³O¯èþ ^ðþí³µ¯èþÐèþ±²
75. Do you think Joint Ventures are common 75. A è þ Æ>j ¡ Äæ ý $ ÐéÅ´ëÆæ ÿ ÌZ EÐè þ $Ãyì þ ÐéÅ´ëÆ>Ë$
in international business çÜÆæÿÓÝ뫧éÆæÿ×ý A¯èþ$Mæü$ r$¯é²Æ> ?
(A) Yes (A) AÐèþ#¯èþ$
(B) No (B) Ìôý§æþ$
(C) Not sure (C) ^ðþç³µÌôýÐèþ$$
(D) Information inadequate (D) çÜÐèþ*^éÆæÿ ç³NÇ¢V>Ìôý§æþ$
III@ 23 A-03-03
Text of page 24
*A0303*
       Space for Rough Work


III@           24               A-03-03
Official key not published for this paper.
Page 1 of 24
Source: Telangana State Eligibility Test. Question paper published by Telangana State Eligibility Test.